Exemple de CV fintech : convaincre startups et scale-ups
Paiement, néobanques, crypto-actifs, financement participatif, regtech : la fintech française recrute des profils hybrides, à l’aise avec la finance comme avec le produit et la data. Le CV attendu tranche avec celui des banques : orienté impact, résolument chiffré, et adapté à des équipes qui recrutent vite.
Voici comment structurer un CV fintech selon le poste visé — ops, produit, croissance, conformité, data — et les signaux qui comptent pour des fondateurs et des recruteurs pressés.
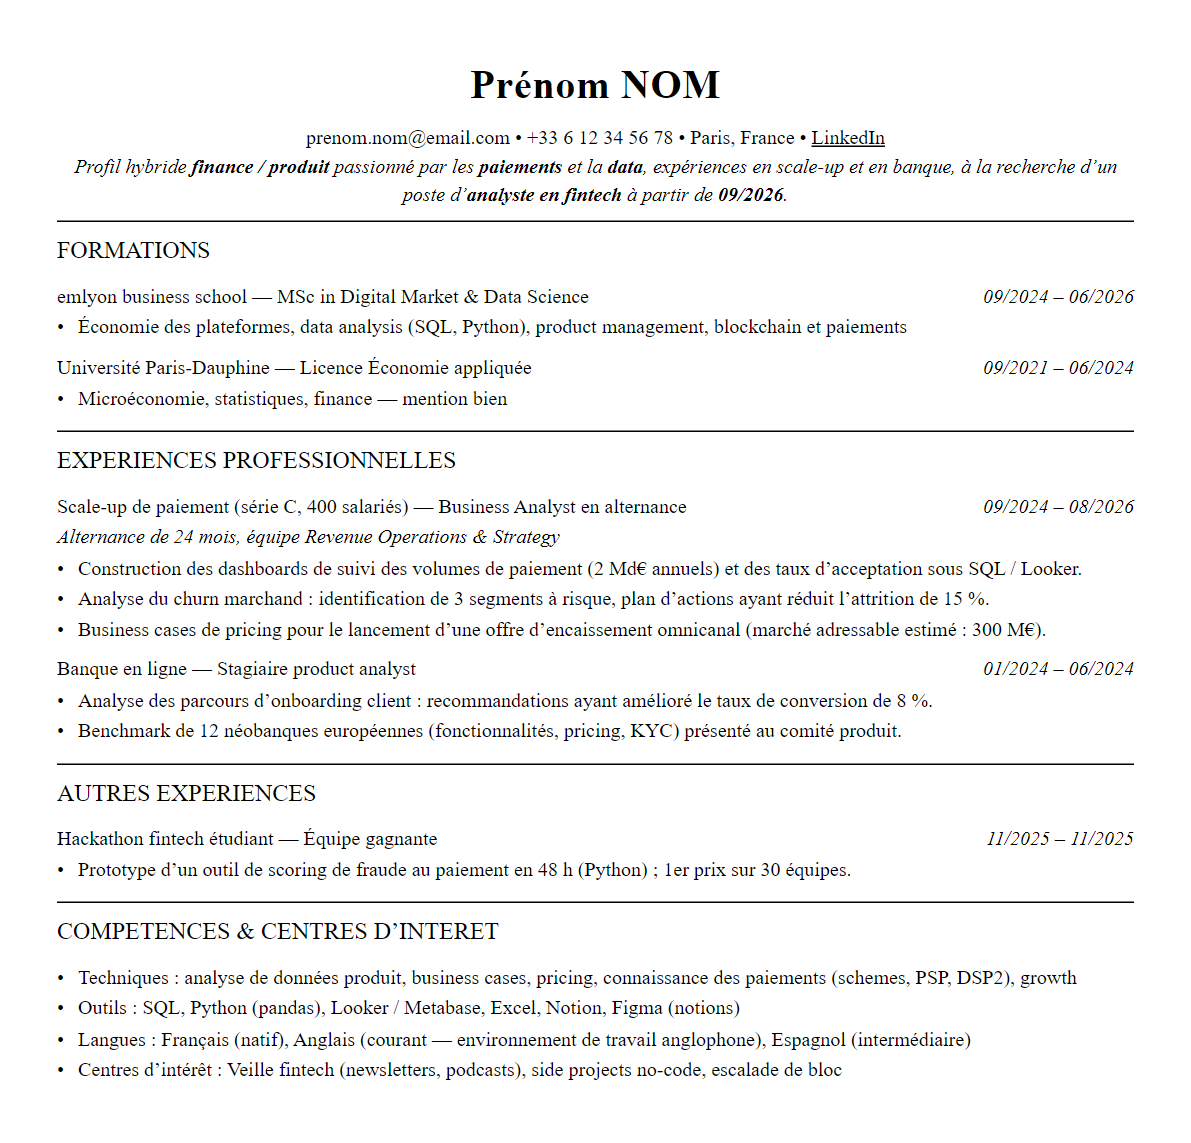
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV fintech
- Des réalisations en métriques produit et business : utilisateurs, volumes de transactions, taux de conversion, churn, revenus générés — la fintech parle le langage des KPI.
- Une double culture démontrée : comprendre un compte de résultat et un parcours d’onboarding, un règlement européen et un backlog produit.
- Une vraie autonomie : les startups cherchent des profils qui livrent sans process établi — projets lancés, outils mis en place, sujets pris de bout en bout.
- La connaissance du cadre réglementaire du sous-secteur visé : DSP2 et agréments ACPR pour le paiement, PSAN/MiCA pour les crypto-actifs, LCB-FT partout.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV fintech présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Un profil hybride finance et produit sur le paiement
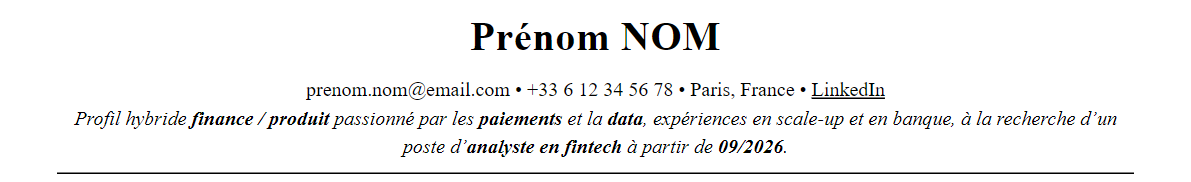
L’accroche affiche la double culture que recherchent les fintechs et nomme un sous-secteur, le paiement, ce qui permet au recruteur de rattacher le profil à une équipe précise.
Ce qui fonctionne
- « finance / produit » annonce un candidat capable de passer d’un business case à un parcours utilisateur, combinaison rarement réunie chez un junior.
- « paiements » et « data » ciblent un sous-secteur et un mode de travail, cohérents avec les dashboards de volumes décrits en expérience.
- « expériences en scale-up et en banque » rassure une fintech sur la connaissance des contraintes d’un acteur régulé sans profil uniquement bancaire.
À adapter à votre parcours : Remplacez « paiements » par le sous-secteur que vous connaissez réellement (néobanque, crypto-actifs, crédit, regtech) et l’intitulé visé par le rôle exact (ops, growth, produit, conformité).
2. Formation
Un MSc data et plateformes avec une brique paiements
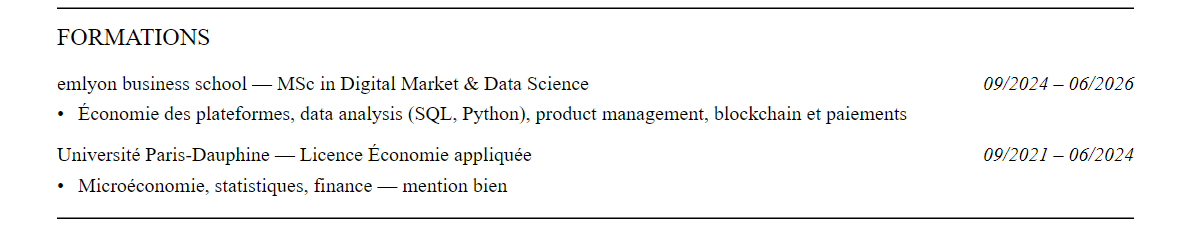
La formation justifie la littératie technique attendue en fintech, SQL et Python, et relie l’économie des plateformes aux modèles de revenus des acteurs du paiement.
Ce qui fonctionne
- « data analysis (SQL, Python) » dans l’intitulé des cours explique d’où viennent les dashboards SQL construits en alternance.
- « blockchain et paiements » et « product management » couvrent à la fois le domaine métier et la méthode de travail d’une équipe produit.
- La « Licence Économie appliquée » de Dauphine, « mention bien », fournit le socle en statistiques qui crédibilise l’analyse du churn marchand.
À adapter à votre parcours : Mettez en avant les cours de votre cursus qui apportent un outil concret (SQL, Python, analytics, réglementation financière) plutôt que les matières générales.
3. Expériences
Volumes de paiement, churn et conversion chiffrés
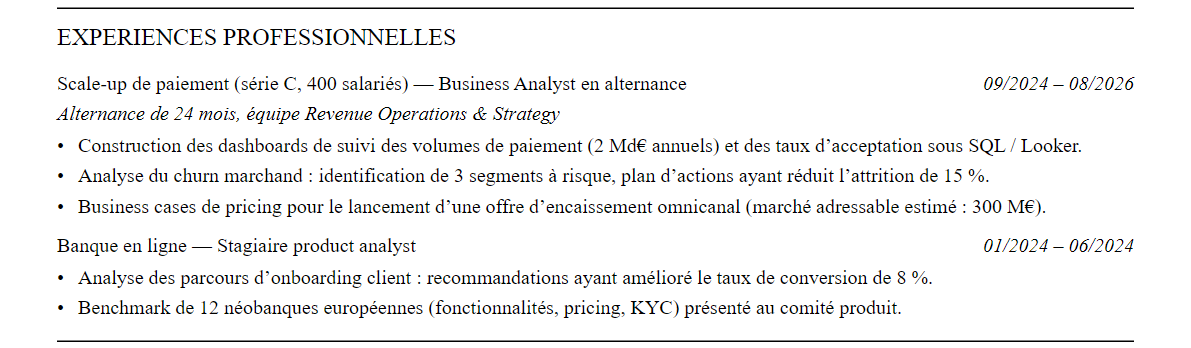
Chaque puce est rédigée en mode impact avec une métrique business ou produit, langage commun des équipes fintech, et précise le stade de l’entreprise.
Ce qui fonctionne
- « série C, 400 salariés » situe la maturité de l’entreprise, information que les fintechs lisent pour juger l’adaptation du candidat à leur propre stade.
- « volumes de paiement (2 Md€ annuels) » et « taux d’acceptation » emploient les indicateurs propres à un prestataire de paiement.
- « réduit l’attrition de 15 % » et « amélioré le taux de conversion de 8 % » relient une analyse à un résultat mesuré sur le churn et l’onboarding.
À adapter à votre parcours : Remplacez les métriques par celles de vos missions (utilisateurs actifs, délai de KYC, revenus, conversion) en conservant le stade de chaque entreprise et le lien direct entre votre action et le chiffre.
4. Compétences et centres d’intérêt
Hackathon gagné et vocabulaire du paiement
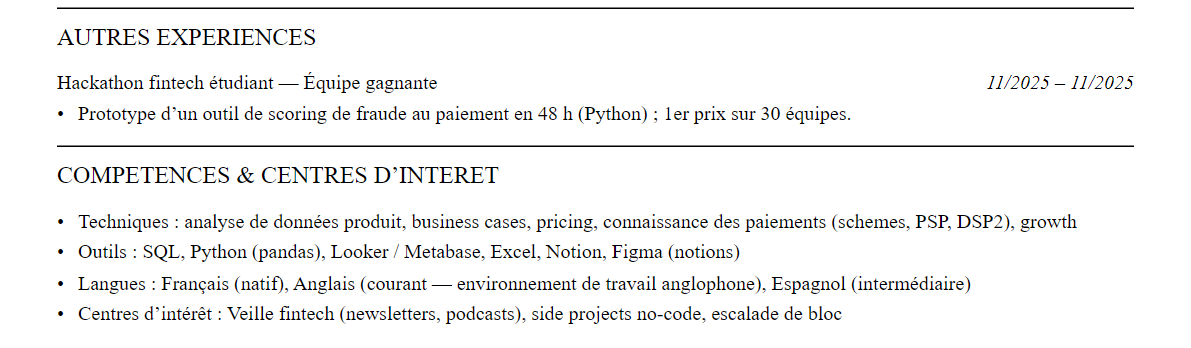
La section démontre l’esprit builder, critère de recrutement à part entière en fintech, et cite les briques réglementaires et techniques du paiement.
Ce qui fonctionne
- Le « prototype d’un outil de scoring de fraude au paiement en 48 h » avec « 1er prix sur 30 équipes » prouve une capacité à livrer vite sur un sujet métier.
- « schemes, PSP, DSP2 » montre une compréhension de la chaîne de paiement et de son cadre européen, attendue même sur un poste d’analyste.
- « Looker / Metabase » et « side projects no-code » correspondent aux outils d’équipes qui construisent leurs propres analyses sans attendre l’équipe data.
À adapter à votre parcours : Remplacez le hackathon par votre propre projet livré (outil, automatisation, communauté) et adaptez les termes réglementaires au sous-secteur visé, par exemple MiCA pour les crypto-actifs ou KYC pour une néobanque.
La structure en résumé
- Titre : « Operations manager fintech — paiement B2B, 300 M€ de flux traités » : sous-secteur et métrique phare en une ligne, car les recruteurs fintech scannent encore plus vite que les banques.
- Expériences : Par poste : stade de l’entreprise (seed, série B, scale-up), périmètre, réalisations chiffrées en mode impact (« divisé par deux le délai d’onboarding KYC », « lancé le produit X — 10 000 utilisateurs en 6 mois »).
- Compétences : Hard skills par domaine : SQL et outils data (Metabase, Looker), no-code et automatisation, notions d’API et de flux de paiement, réglementation applicable.
- Projets et side projects : Rubrique légitime en fintech : produit lancé, communauté animée, hackathons — l’esprit builder est un critère de recrutement à part entière.
Compétences et mots-clés ATS
- Compréhension des flux de paiement et des API bancaires (DSP2, open banking)
- Analyse data : SQL, dashboards, métriques produit (activation, rétention, churn)
- Conformité opérationnelle : KYC/KYB, LCB-FT, agréments ACPR
- Gestion de projet en environnement agile et automatisation (no-code)
- Culture produit : parcours utilisateur, tests, itérations rapides
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en fintech, intégrez naturellement :
Les erreurs à éviter
- Recycler un CV bancaire sans le traduire : les fintechs se méfient des profils « process » incapables de livrer sans structure — reformulez vos expériences en impact et en autonomie.
- Rester vague sur les métriques : « amélioration de la conversion » sans chiffre n’a aucune valeur dans un univers où tout se mesure.
- Ignorer la réglementation : la fintech est un secteur régulé ; un candidat qui ne connaît ni la DSP2 ni la LCB-FT part avec un handicap, même sur un poste produit.
- Utiliser un CV de deux pages ou sur-designé : une page dense et lisible reste la norme, l’originalité doit venir des réalisations.
Le conseil FinanceCV : Avant de candidater, utilisez réellement le produit de la fintech visée et formulez deux observations précises — une force, une amélioration possible. Glissées en entretien ou en accroche de candidature, elles font la différence dans des équipes où tout le monde est obsédé par le produit.
Questions fréquentes
Faut-il savoir coder pour travailler en fintech ?
Pas pour la majorité des postes, mais la littératie technique est attendue partout : lire une documentation d’API, écrire une requête SQL, automatiser un process. Les profils business qui maîtrisent ces bases accèdent à beaucoup plus d’opportunités.
Comment passer de la banque à la fintech ?
Capitalisez sur une expertise que les fintechs doivent construire — conformité, risque, produits de financement — et démontrez votre agilité par des réalisations concrètes hors process. Le CV doit se reformuler en impact : ce que vous avez changé, pas ce que vous administriez.
Les fintechs utilisent-elles des ATS pour trier les CV ?
Les scale-ups oui (Lever, Greenhouse, Ashby), avec un parsing du CV avant lecture humaine. Une mise en page à une colonne en PDF texte, avec les mots-clés du poste, garantit que votre candidature arrive intacte au recruteur.
Pour aller plus loin
- CV Fintech : Structure, Exemples et Erreurs à Éviter
- Reconversion vers la finance : Guide complet pour réussir sa transition
- Les compétences Excel indispensables pour travailler en finance
- Comment se faire recruter via LinkedIn : la méthode côté candidat
Partez de ce CV fintech
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.