Exemple de CV analyste risque de marché : structure, compétences et modèle commenté
Un responsable des risques de marché lit un CV d’analyste en cherchant trois preuves : la maîtrise des mesures de risque (VaR, sensibilités, stress tests), la capacité à expliquer un chiffre à un desk et une aisance avec les données et le code. Le poste se distingue de celui du risk manager généraliste, souvent orienté crédit ou opérationnel : ici, le quotidien est la production, le contrôle et l’explication des indicateurs de risque des activités de marché.
Cette page détaille la structure attendue d’un CV d’analyste risque de marché, les compétences que les équipes recherchent en priorité et les mots-clés repérés par leurs outils de présélection. Le modèle commenté plus bas est celui d’une analyste de trois ans d’expérience dans une banque de financement et d’investissement, à personnaliser dans le générateur.
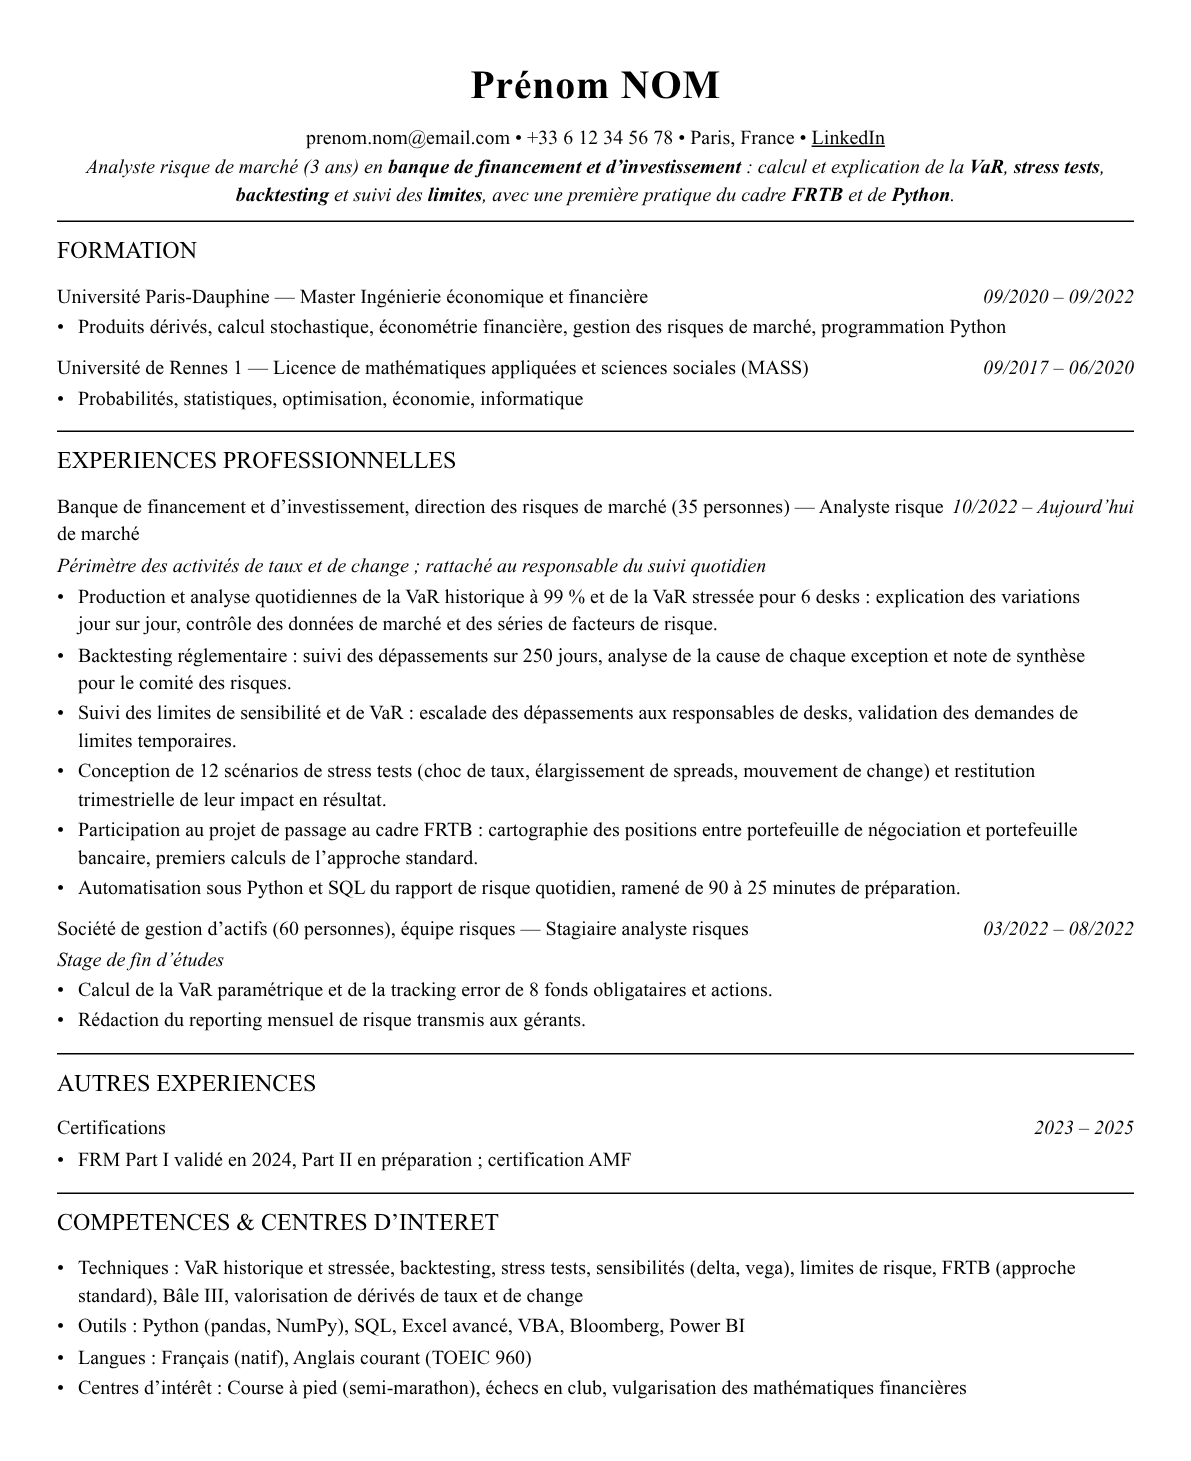
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV analyste risque de marché
- Les mesures de risque pratiquées : VaR historique et stressée, sensibilités, stress tests. Précisez le périmètre (taux, change, actions) et le nombre de desks suivis.
- Le contrôle et l’explication : backtesting, analyse des dépassements, escalade des limites. C’est ce qui distingue un analyste d’un simple utilisateur d’outils.
- La connaissance du cadre réglementaire : Bâle III et le passage au FRTB, avec la tâche exacte réalisée sur le projet.
- La technique : Python, SQL, Excel avancé, automatisation des rapports. Les équipes cherchent des profils qui gagnent du temps sur la production.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV analyste risque de marché présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Périmètre, mesures de risque et cadre réglementaire en une phrase
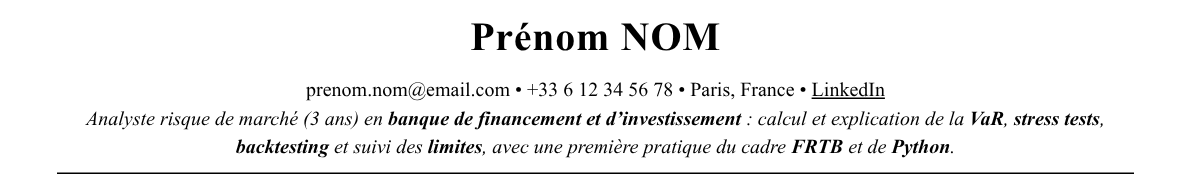
L’accroche répond aux questions qu’un responsable des risques de marché se pose d’abord : quel type de banque, quelles mesures et quel cadre. Elle cite la VaR, les stress tests et le backtesting, puis le FRTB et Python.
Ce qui fonctionne
- « VaR », « stress tests » et « backtesting » nomment les trois mesures du poste.
- « suivi des limites » annonce la dimension de contrôle.
- « FRTB » et « Python » signalent le projet réglementaire et la compétence technique.
À adapter à votre parcours : Indiquez votre périmètre réel (taux, change, actions) et ne citez le FRTB que si vous avez participé au projet.
2. Formation
Master d’ingénierie financière et licence de mathématiques appliquées
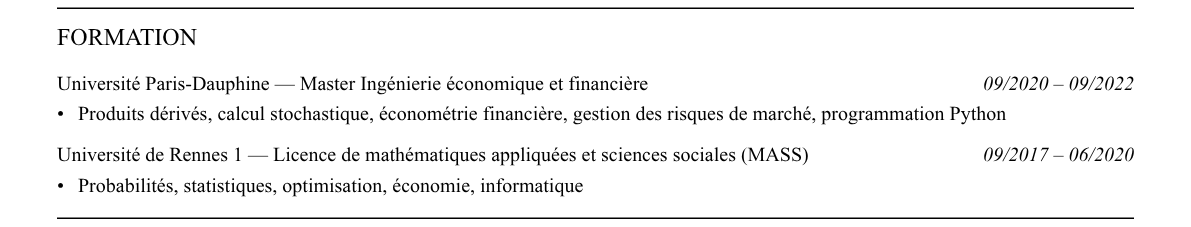
Le bloc associe un master de Paris-Dauphine à une licence de mathématiques appliquées. Les matières citées couvrent le socle d’un analyste risque de marché : dérivés, calcul stochastique, économétrie et programmation.
Ce qui fonctionne
- « Produits dérivés, calcul stochastique, économétrie financière » énumère les matières quantitatives utiles.
- « gestion des risques de marché » oriente le diplôme vers le poste visé.
- « programmation Python » confirme la compétence technique dès la formation.
À adapter à votre parcours : Gardez les matières quantitatives et de risque, et retirez celles qui n’ont aucun lien avec le poste.
3. Expériences
De la production de la VaR à l’automatisation et au projet FRTB
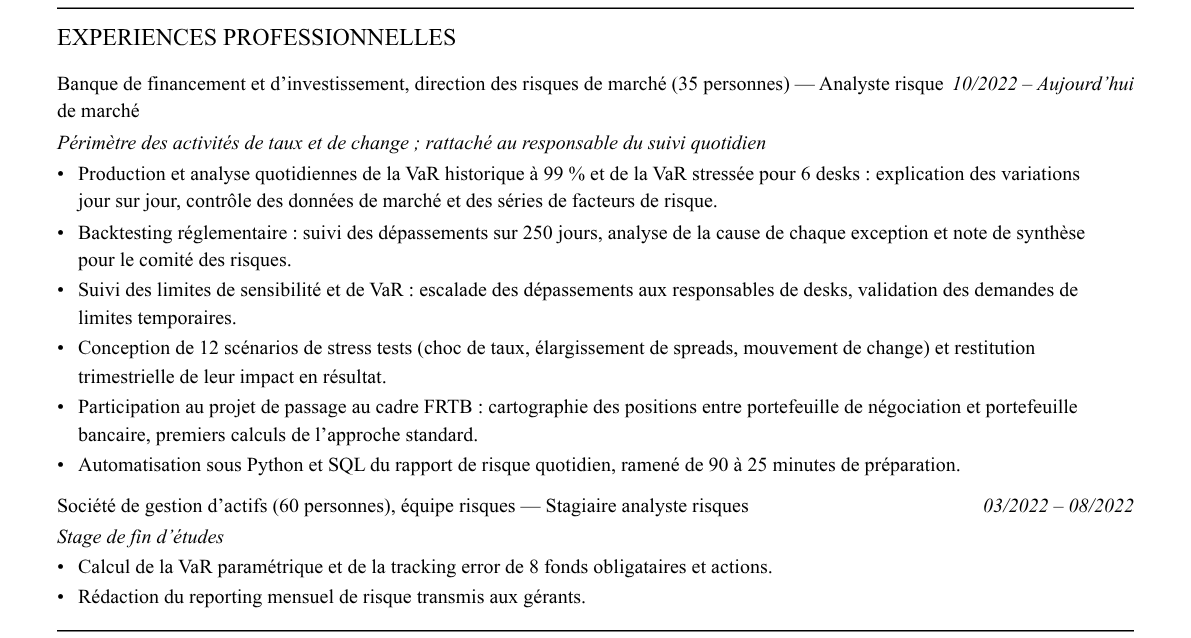
Les deux expériences forment un parcours cohérent : un stage en société de gestion pour la VaR paramétrique, puis le poste d’analyste en banque. Les puces actuelles nomment des mesures, un nombre de desks, un volume de travail et un gain mesuré.
Ce qui fonctionne
- « VaR historique à 99 % et de la VaR stressée pour 6 desks » donne la nature et le périmètre des mesures.
- « suivi des dépassements sur 250 jours » décrit le backtesting réglementaire.
- « 12 scénarios de stress tests » chiffre la contribution à la restitution trimestrielle.
- « ramené de 90 à 25 minutes » mesure le gain de l’automatisation.
À adapter à votre parcours : Donnez le nombre de desks, les mesures calculées et le résultat de chacune de vos actions.
4. Compétences et centres d’intérêt
Techniques de risque et outils de données nommés
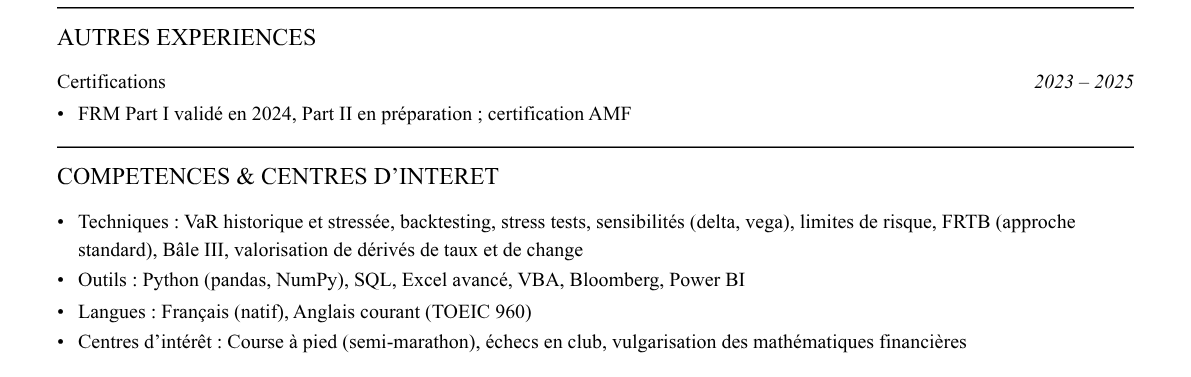
Le bloc sépare les techniques des outils et cite Python, SQL et Bloomberg par leur nom, comme les recruteurs les filtrent. Le FRM Part I et la certification AMF complètent le profil.
Ce qui fonctionne
- « VaR historique et stressée, backtesting, stress tests » reprend le vocabulaire des offres.
- « FRTB (approche standard), Bâle III » désigne le cadre réglementaire du poste.
- « Python (pandas, NumPy), SQL » couvre les outils d’automatisation.
À adapter à votre parcours : Ne citez que les outils que vous pratiquez et le niveau exact du FRM.
La structure en résumé
- En-tête : Nom, coordonnées et une accroche qui dit le périmètre de risque, les mesures pratiquées et un mot sur le cadre réglementaire. Le recruteur doit situer votre profil dès la première lecture.
- Formation : Master d’ingénierie financière, de mathématiques appliquées ou d’école d’ingénieurs, avec les matières utiles : dérivés, calcul stochastique, économétrie, gestion des risques. Le niveau quantitatif est un critère de tri fréquent.
- Expériences : Par structure : type de banque, équipe, périmètre. Les puces vont de la production de la VaR au backtesting, aux limites, aux stress tests, puis à l’automatisation et au projet réglementaire.
- Compétences : Une ligne de techniques (VaR, backtesting, stress tests, sensibilités, FRTB, Bâle III) et une ligne d’outils (Python, SQL, Excel, VBA, Bloomberg). Les outils sont filtrés en premier.
- Certifications et centres d’intérêt : Le FRM (avec le niveau réellement validé) et la certification AMF ont leur place ici, suivis d’une ligne d’intérêts. Une pratique qui demande de la rigueur, comme les échecs ou la course à pied, soutient le profil.
Compétences et mots-clés ATS
- Calcul et analyse de la VaR historique et stressée
- Backtesting et analyse des dépassements
- Conception et restitution de stress tests
- Suivi des limites de sensibilité et de VaR
- Automatisation du reporting avec Python et SQL
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en analyste risque de marché, intégrez naturellement :
Les erreurs à éviter
- Écrire « suivi du risque de marché » sans nommer les mesures, le périmètre ni le nombre de desks : le recruteur ne peut pas situer votre expérience.
- Confondre risque de marché et risque de crédit ou de contrepartie : chacun a ses mesures et son vocabulaire, et le poste attend les premières.
- Citer le FRTB sans dire ce que vous avez fait dessus : cartographie, calculs de l’approche standard, tests, documentation.
- Ne pas parler du rôle de dialogue avec les desks, alors que savoir expliquer une variation de VaR est la moitié du métier.
Le conseil FinanceCV : Décrivez un dépassement de VaR de bout en bout : la cause identifiée, le travail de vérification des données, ce que vous avez dit au desk et la décision prise ensuite. Un responsable des risques de marché cherche moins un candidat qui connaît les formules qu’un analyste capable d’expliquer un chiffre et de défendre son contrôle ; un cas concret le montre mieux qu’une liste de mesures.
Questions fréquentes
Quelle différence entre risque de marché et risk management sur un CV ?
Le risque de marché porte sur les pertes liées aux variations des prix (taux, change, actions) dans les activités de marché, avec des mesures comme la VaR et les stress tests. Le risk management est un terme plus large qui peut couvrir le crédit, la liquidité ou le risque opérationnel. Annoncez le périmètre dans l’accroche.
Faut-il savoir programmer pour devenir analyste risque de marché ?
C’est de plus en plus attendu : Python et SQL servent à contrôler les données et à automatiser la production des rapports. Citez ce que vous avez réellement automatisé.
Que mettre si je n’ai pas travaillé sur le FRTB ?
Ne le citez pas dans les expériences. Vous pouvez mentionner une formation ou un cours, en précisant le niveau, plutôt que d’inventer une pratique.
Le FRM est-il utile ?
C’est une certification reconnue en gestion des risques. Indiquez la partie réellement validée et celle en préparation.
Pour aller plus loin
- Certifications finance : CFA, FRM, CAIA, le guide complet
- Finance quantitative : Carrières, salaires et compétences des quants
- CV Audit Interne : Structure, Exemples et Erreurs à Éviter
Partez de ce CV analyste risque de marché
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.