Exemple de CV avocat fiscaliste : le guide complet
La fiscalité est l’une des pratiques les plus techniques du droit des affaires : cabinets d’avocats, Big 4 et directions fiscales recrutent des profils capables de naviguer entre fiscalité des groupes, TVA, prix de transfert et contentieux. Le CV d’avocat fiscaliste doit rendre cette technicité lisible en quelques secondes, par des dossiers précis et un pedigree académique clair.
Cette page détaille la structure attendue, les spécialités à afficher, les mots-clés que recherchent recruteurs et ATS, avec un modèle prêt à personnaliser dans notre générateur.
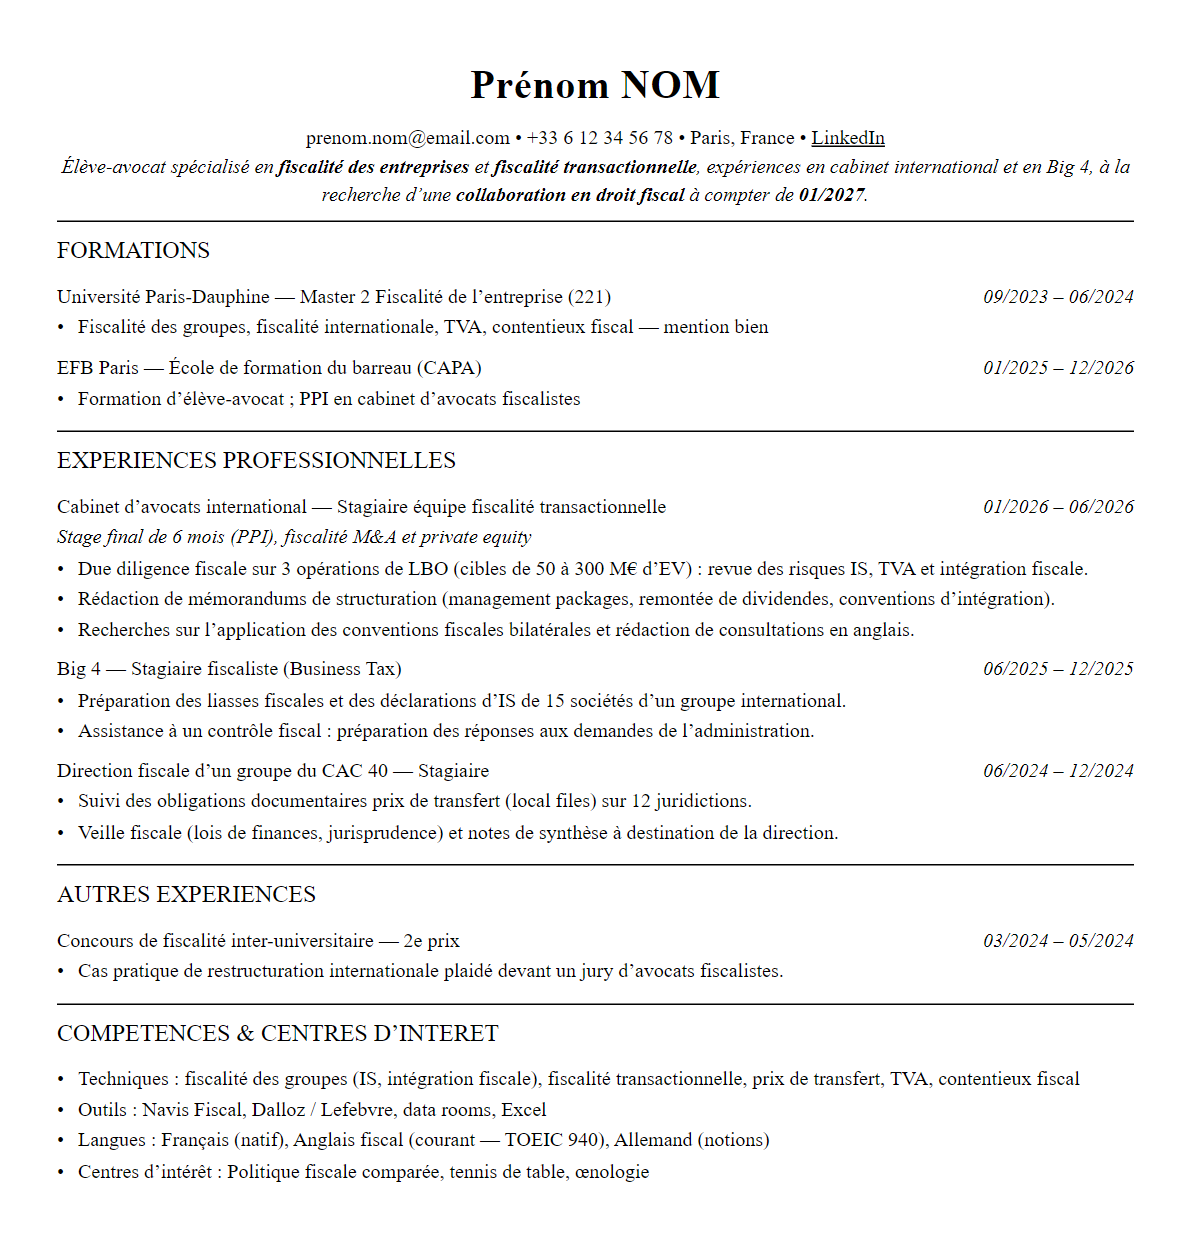
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV avocat fiscaliste
- Une formation fiscale identifiable au premier regard : M2 fiscalité (DJCE, 221 Dauphine, fiscalité de l’entreprise), CAPA, éventuellement LL.M. of Taxation.
- Une spécialité affichée : fiscalité des groupes et intégration fiscale, fiscalité transactionnelle (structuration M&A/LBO), TVA, prix de transfert, contentieux fiscal ou fiscalité patrimoniale.
- Des dossiers chiffrés : montants redressés ou dégrevés, taille des opérations structurées, rescrits obtenus, dossiers de prix de transfert documentés.
- Un anglais fiscal opérationnel : conventions fiscales, Pilier 2, dossiers cross-border — la matière est devenue largement internationale.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV avocat fiscaliste présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Une spécialité fiscale et une date de collaboration
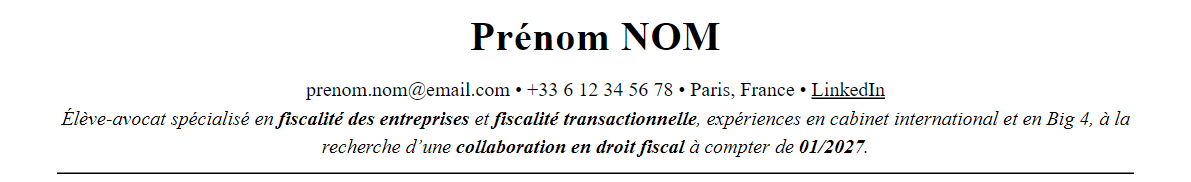
L’accroche situe le candidat dans le calendrier du barreau et dans une sous-spécialité précise. Les associés en fiscalité distinguent nettement la fiscalité transactionnelle de la fiscalité patrimoniale ou du contentieux.
Ce qui fonctionne
- « Élève-avocat » et « à compter de 01/2027 » alignent la candidature sur la sortie de l’EFB et l’obtention du CAPA.
- « fiscalité transactionnelle » oriente vers les équipes tax M&A et private equity, cohérentes avec le stage final.
- « cabinet international et en Big 4 » annonce une double culture, rédactionnelle et de production, recherchée par les cabinets.
À adapter à votre parcours : Adaptez la date de collaboration à votre prestation de serment prévue et nommez votre sous-spécialité (fiscalité patrimoniale, TVA, contentieux, prix de transfert).
2. Formation
Le 221 de Dauphine et l’école du barreau
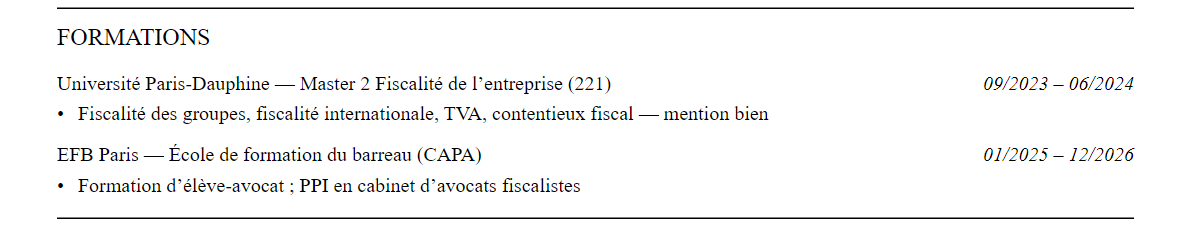
Le master est cité avec son numéro, repère immédiat pour les fiscalistes, et l’EFB précise que le PPI a été effectué en cabinet fiscal. La formation confirme la spécialisation plutôt qu’un parcours juridique généraliste.
Ce qui fonctionne
- « Master 2 Fiscalité de l’entreprise (221) » est un intitulé reconnu dans la profession, lisible sans explication.
- « Fiscalité des groupes, fiscalité internationale, TVA, contentieux fiscal » couvre les matières mobilisées dans le stage transactionnel.
- « PPI en cabinet d’avocats fiscalistes » montre que le projet pédagogique individuel sert la même spécialité.
À adapter à votre parcours : Indiquez l’intitulé exact de votre master avec son éventuel numéro ou nom d’usage, et précisez le lieu de votre PPI s’il est lié à la fiscalité.
3. Expériences
Trois environnements fiscaux, du conseil à l’entreprise
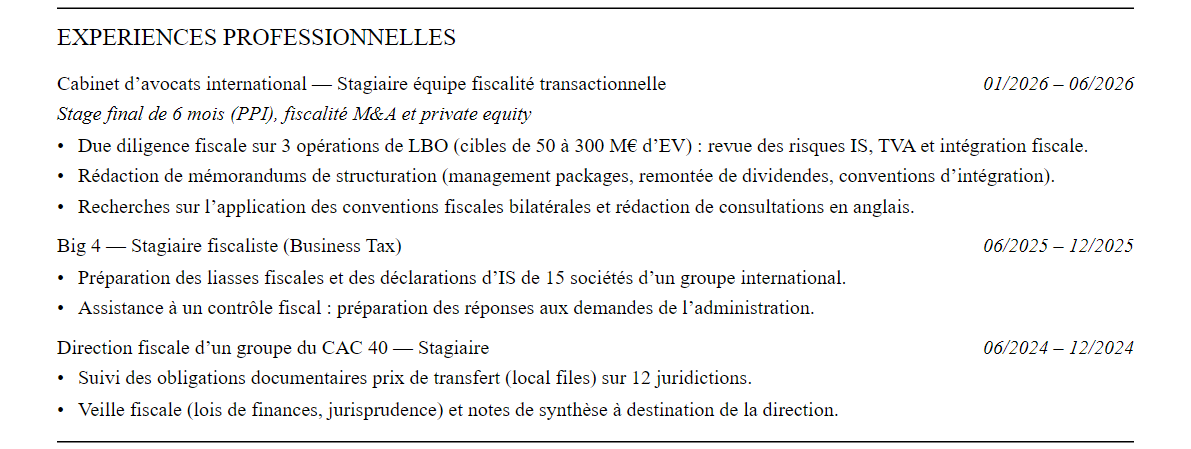
Le bloc couvre la chaîne complète : structuration en cabinet, conformité en Big 4, pilotage en direction fiscale. Chaque ligne précise l’impôt concerné et le livrable rédigé.
Ce qui fonctionne
- « Due diligence fiscale sur 3 opérations de LBO (cibles de 50 à 300 M€ d’EV) » donne volume et taille de deals, le repère attendu en tax M&A.
- « management packages, remontée de dividendes, conventions d’intégration » nomme des sujets de structuration concrets, pas une compétence générale.
- « local files » sur « 12 juridictions » et l’« Assistance à un contrôle fiscal » élargissent le profil aux prix de transfert et au précontentieux.
À adapter à votre parcours : Pour chaque stage, précisez les impôts traités, le type d’opération et les livrables que vous avez rédigés, en indiquant le nombre de dossiers ou d’entités.
4. Compétences et centres d’intérêt
Bases documentaires fiscales et distinction plaidée
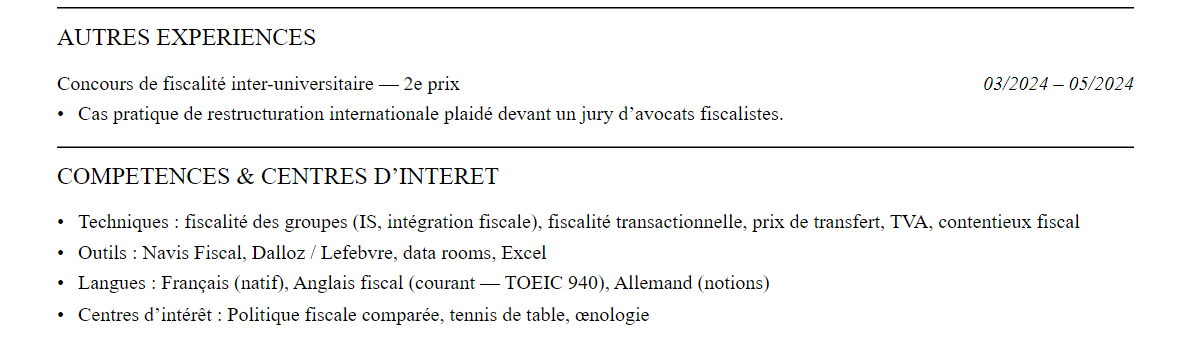
La section liste les bases fiscales pratiquées et les sujets techniques maîtrisés, puis un concours qui prouve la capacité à défendre une structuration. La langue est qualifiée par son usage fiscal.
Ce qui fonctionne
- « Navis Fiscal » est une base spécifique aux fiscalistes, plus probante qu’une simple mention de Dalloz.
- « Concours de fiscalité inter-universitaire — 2e prix » sur un « cas pratique de restructuration internationale » illustre le raisonnement et l’oral.
- « Anglais fiscal (courant — TOEIC 940) » est cohérent avec les « consultations en anglais » et les conventions bilatérales du stage.
À adapter à votre parcours : Citez les bases fiscales que vous consultez réellement et remplacez le concours par une distinction, publication ou note fiscale qui vous est propre.
La structure en résumé
- En-tête et titre : Nom, barreau (ou élève-avocat), puis un titre net : « Avocat fiscaliste — fiscalité des groupes / transactionnelle ». La spécialité est le premier critère de tri des cabinets.
- Formation : En premier, même avec de l’expérience : M2 fiscalité avec le nom exact du programme, CAPA, LL.M. le cas échéant, mentions et classements — le pedigree académique pèse lourd en fiscal.
- Expériences : Par cabinet ou entreprise, 3-4 puces orientées dossiers : « Structuration fiscale d’un LBO à 150 M€ », « Assistance à un contrôle fiscal — dégrèvement de 4 M€ obtenu », « Documentation prix de transfert pour un groupe présent dans 12 pays ».
- Compétences et langues : Domaines fiscaux maîtrisés, outils (bases documentaires, Excel pour les modélisations d’impôt), anglais fiscal, autres langues.
- Publications et enseignement : Une ligne si pertinent : article dans une revue fiscale, chargé de TD — la doctrine est valorisée dans cette matière plus qu’ailleurs.
Compétences et mots-clés ATS
- Fiscalité des groupes : intégration fiscale, régime mère-fille, restructurations
- Structuration fiscale d’opérations M&A et LBO
- Contrôle et contentieux fiscal (vérifications, réclamations, juridictions)
- Prix de transfert : documentation, politiques intragroupe
- TVA et fiscalité indirecte des flux internationaux
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en avocat fiscaliste, intégrez naturellement :
Les erreurs à éviter
- Rester générique (« conseil en fiscalité ») sans nommer les régimes et dispositifs pratiqués : intégration fiscale, carry-back, pacte Dutreil, CIR — le vocabulaire précis est le vrai signal de compétence.
- Omettre les montants : taille des opérations structurées, sommes en jeu dans les contentieux — c’est ce qui calibre votre niveau réel.
- Confondre les cibles : un Big 4 valorise les volumes et la méthode, une boutique fiscale l’autonomie sur les dossiers, une direction fiscale la récurrence déclarative — le même CV ne convient pas aux trois.
- Dépasser une page avant 6-7 ans d’exercice : la norme des cabinets d’affaires s’applique aussi aux fiscalistes.
Le conseil FinanceCV : Datez vos dossiers par rapport aux réformes : montrer que vous avez traité les premiers exercices d’application d’un texte (Pilier 2, facturation électronique, lois de finances récentes) prouve une veille active — c’est précisément ce que les associés fiscalistes achètent chez un collaborateur.
Questions fréquentes
Quelle formation faut-il afficher sur un CV d’avocat fiscaliste ?
Un M2 de fiscalité reconnu (DJCE, master 221 de Dauphine, fiscalité de l’entreprise) et le CAPA constituent le socle. Le LL.M. of Taxation et les certificats de fiscalité internationale renforcent les candidatures vers les pratiques cross-border.
Comment présenter un contentieux fiscal sur son CV ?
Par l’enjeu et l’issue : nature du redressement, montant en jeu, stade de la procédure (réclamation, tribunal administratif, cour) et résultat obtenu quand il est favorable. Anonymisez le client tout en gardant le secteur et l’ordre de grandeur.
Un avocat fiscaliste peut-il passer en entreprise ?
Oui, les directions fiscales de groupes recrutent régulièrement d’anciens collaborateurs de cabinets. Le CV doit alors montrer votre appétence pour la récurrence (déclaratif, reporting fiscal, CbCR) et le dialogue avec les opérationnels, pas seulement le conseil ponctuel.
Pour aller plus loin
- CV avocat d'affaires : exemple, structure et conseils pour cabinets anglo-saxons
- Lettre de motivation avocat d'affaires : exemple et structure gagnante
- Salaire avocat d'affaires en 2026 : grille par ancienneté et type de cabinet
- Recrutement en cabinet d'avocats d'affaires : les étapes du process
- Cv élève-avocat : comment décrocher son stage en cabinet d'affaires
Partez de ce CV avocat fiscaliste
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.