Exemple de CV quant : recherche, pricing et trading quantitatif
Le CV quant est jugé par des scientifiques : les desks de trading, équipes de pricing et fonds quantitatifs recrutent sur la profondeur mathématique, la qualité du code et la capacité à passer de la théorie à un modèle en production. Chaque ligne doit résister à la question « qu’avez-vous vraiment construit ? ».
Ce guide couvre la structure attendue selon le poste visé — quant researcher, quant developer, strat, risk quant — et les signaux qui déclenchent les entretiens.
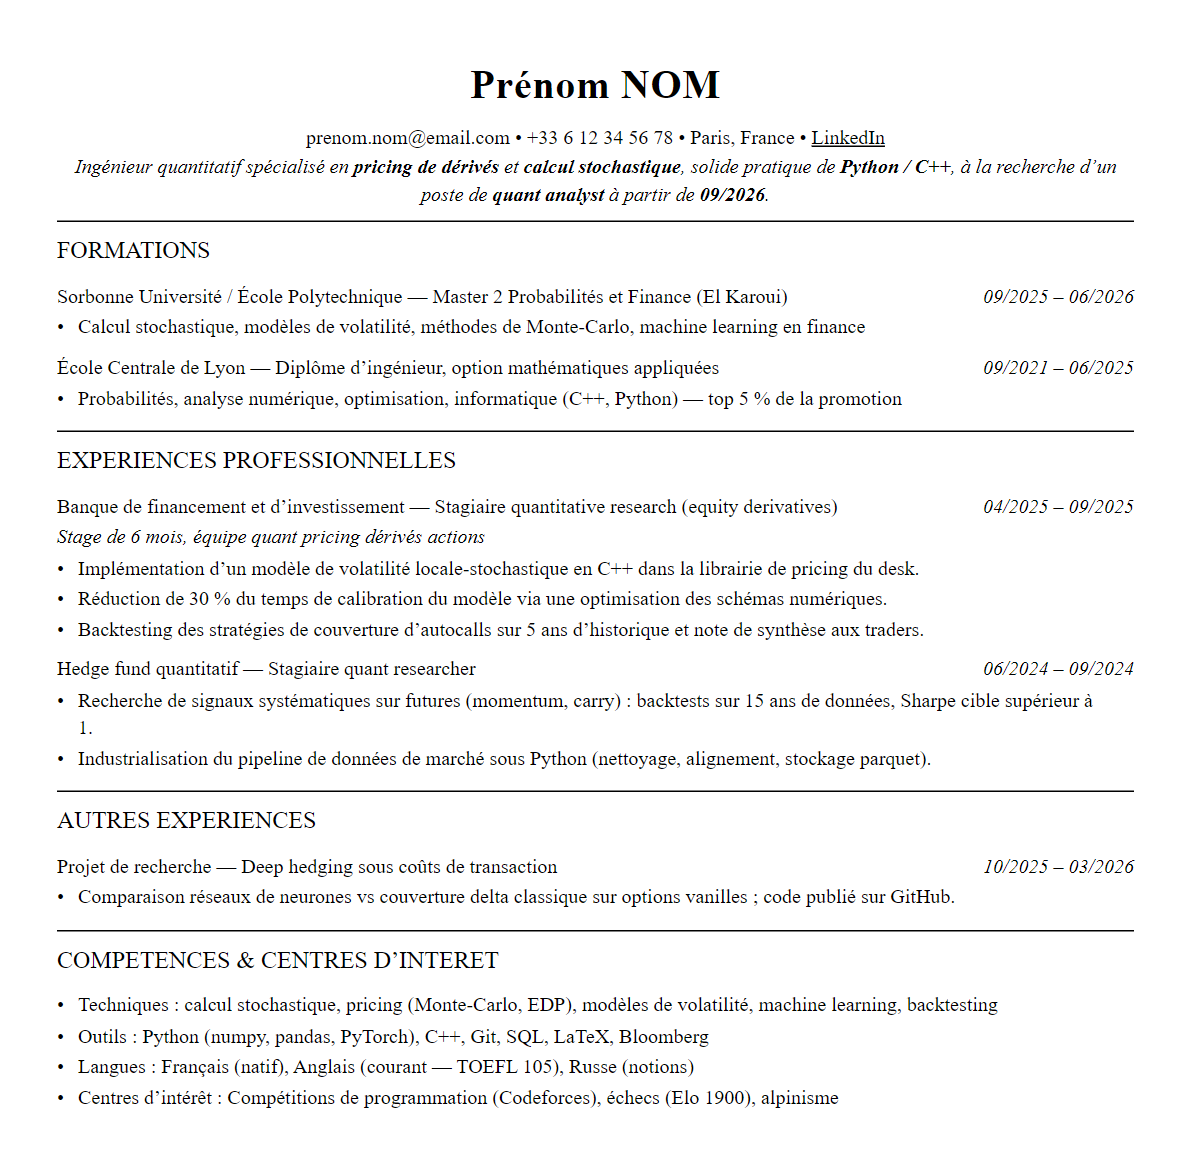
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV finance quantitative
- Un socle académique explicite : master de mathématiques financières (El Karoui, Dauphine, X-HEC), école d’ingénieurs ou doctorat, avec les cours qui comptent (calcul stochastique, EDP, statistiques, machine learning).
- Un positionnement net : pricing de dérivés, trading algorithmique, recherche alpha, risk quant, quant dev — chaque famille a ses attentes techniques propres.
- Du code vérifiable : Python et C++ pratiqués sérieusement, projets personnels ou contributions publiques sur GitHub, kaggle ou compétitions de trading le cas échéant.
- Des projets racontés en résultats : backtest avec ses métriques (Sharpe, drawdown), modèle de pricing calibré, accélération d’une librairie — jamais une simple liste de technologies.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV finance quantitative présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Un positionnement pricing et deux langages annoncés
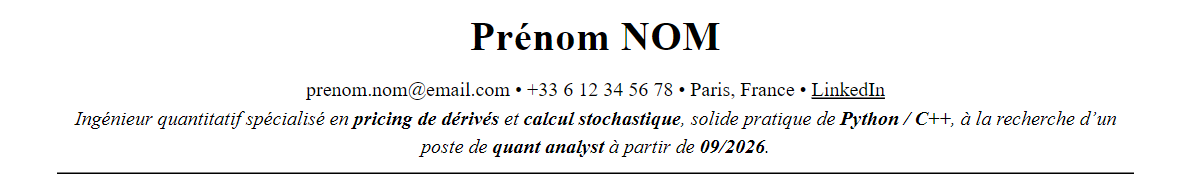
L’accroche tranche d’emblée entre les familles de postes quant en affichant le pricing de dérivés et le calcul stochastique, puis nomme les deux langages que les tests techniques vérifieront.
Ce qui fonctionne
- « pricing de dérivés » oriente la lecture vers les équipes de modélisation des banques plutôt que vers la recherche alpha, ce qui évite un tri erroné du CV.
- « Python / C++ » cite le couple attendu en librairie de pricing : C++ pour la performance, Python pour le prototypage et la recherche.
- « quant analyst » reprend l’intitulé exact des offres visées, ce qui facilite le repérage par les filtres de candidature.
À adapter à votre parcours : Remplacez « pricing de dérivés » par votre spécialité réelle (recherche systématique, risk quant, quant dev) et ne citez que les langages sur lesquels vous accepteriez un test de code.
2. Formation
Le Master El Karoui précédé d’un diplôme d’ingénieur
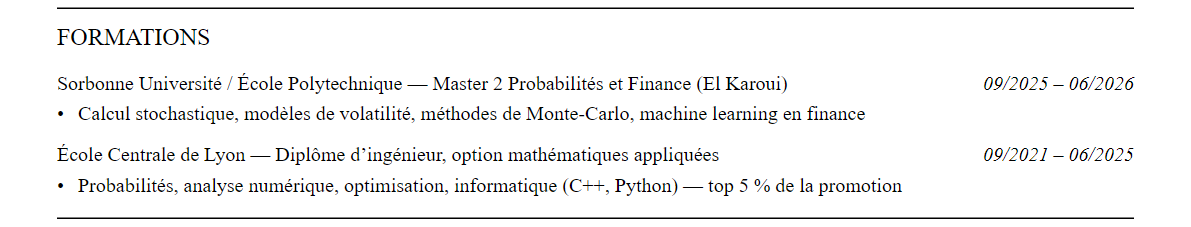
Pour un quant, la formation se lit comme un dossier scientifique : la section associe un master de mathématiques financières reconnu à une école d’ingénieurs et précise un classement.
Ce qui fonctionne
- « Master 2 Probabilités et Finance (El Karoui) » est un programme que les desks parisiens identifient sans explication, avec « modèles de volatilité » et « méthodes de Monte-Carlo » au programme.
- « top 5 % de la promotion » à Centrale Lyon fournit le signal d’excellence brute que les recruteurs quant pèsent fortement.
- « analyse numérique, optimisation » justifie en amont le gain de temps de calibration revendiqué dans l’expérience de pricing.
À adapter à votre parcours : Citez l’intitulé exact de votre programme, trois ou quatre cours de spécialité réellement suivis et votre classement ou votre mémoire de recherche s’ils sont vérifiables.
3. Expériences
Du modèle en production au backtest de signaux
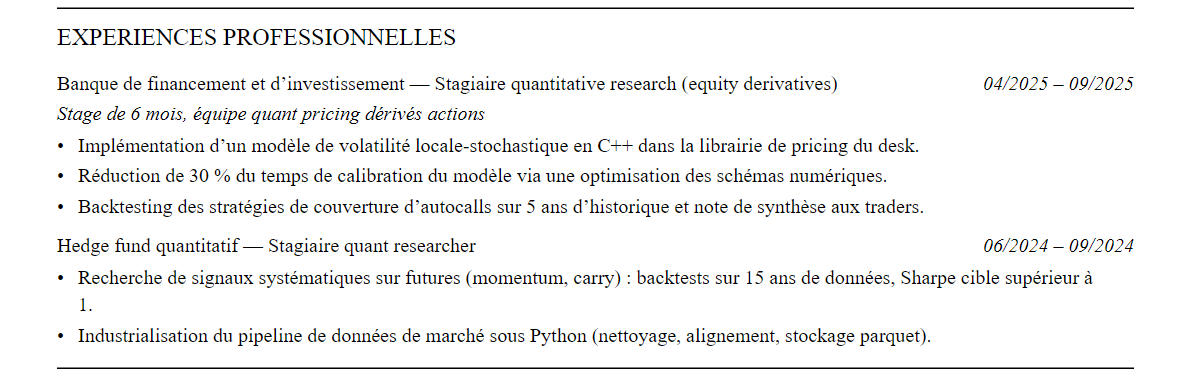
Les deux stages couvrent les deux mondes du quant, pricing en banque et recherche systématique en fonds, et chaque puce décrit une implémentation mesurée plutôt qu’une technologie.
Ce qui fonctionne
- « modèle de volatilité locale-stochastique en C++ dans la librairie de pricing du desk » prouve un passage de la théorie au code utilisé en production.
- « Réduction de 30 % du temps de calibration » chiffre un gain que les traders ressentent directement lors du recalibrage quotidien des modèles.
- « backtests sur 15 ans de données, Sharpe cible supérieur à 1 » donne la période et la métrique qui rendent un backtest crédible aux yeux d’un gérant systématique.
À adapter à votre parcours : Pour chacun de vos stages, décrivez le modèle ou la stratégie, le langage d’implémentation et un résultat mesuré (temps de calcul, Sharpe, erreur de pricing) en lieu et place de ces exemples.
4. Compétences et centres d’intérêt
Projet de deep hedging et signaux d’excellence
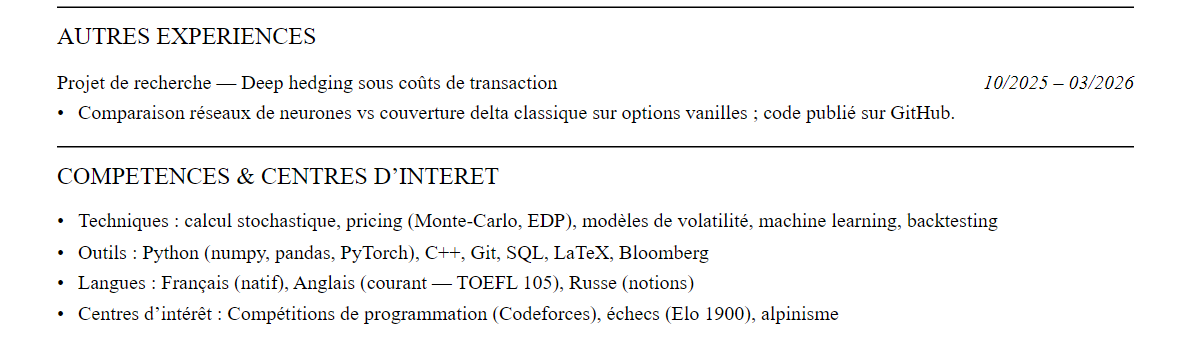
La section apporte le projet vérifiable que les recruteurs quant réclament et des centres d’intérêt qui mesurent la logique et la vitesse de raisonnement.
Ce qui fonctionne
- Le projet « Deep hedging sous coûts de transaction » compare « réseaux de neurones vs couverture delta » et son « code publié sur GitHub » peut être relu avant l’entretien.
- « Python (numpy, pandas, PyTorch), C++, Git » détaille les librairies réellement mobilisées dans les expériences, sans liste de mots-clés gratuits.
- « Codeforces » et « échecs (Elo 1900) » sont des classements objectifs, lus en finance quantitative comme des indicateurs d’aptitude au raisonnement sous contrainte de temps.
À adapter à votre parcours : Remplacez le projet par votre propre travail quantitatif accessible en ligne (lien GitHub, mémoire) et n’affichez un classement en compétition que si vous pouvez le justifier précisément.
La structure en résumé
- Formation : En tête, détaillée : programme exact, cours de spécialité, classement, publications ou mémoire de recherche. Les recruteurs quant lisent cette rubrique comme un dossier scientifique.
- Expériences et projets : Stages en desk ou en équipe quant, puis projets personnels au même niveau de détail : problème, méthode (modèle, données), implémentation (langage, performance), résultat mesuré.
- Compétences techniques : Langages hiérarchisés par niveau réel (Python, C++, éventuellement Rust, kdb+/q), librairies (NumPy, pandas, PyTorch), méthodes (Monte Carlo, calibration, séries temporelles, ML).
- Distinctions : Olympiades, concours (agrégation, compétitions d’algorithmique type Codeforces), bourses : les signaux d’excellence brute comptent davantage ici que partout ailleurs en finance.
Compétences et mots-clés ATS
- Calcul stochastique et pricing de dérivés (Monte Carlo, EDP, volatilité locale et stochastique)
- Python scientifique (NumPy, pandas, PyTorch) et C++ moderne
- Backtesting et recherche de stratégies systématiques
- Statistiques, séries temporelles et machine learning appliqué aux marchés
- Calibration de modèles et gestion des données de marché
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en finance quantitative, intégrez naturellement :
Les erreurs à éviter
- Empiler les buzzwords (« deep learning, NLP, blockchain ») sans un seul projet démontrable derrière chacun : les entretiens quant vérifient tout, brutalement.
- Cacher le niveau réel en programmation : un quant researcher qui code mal le découvre en test technique ; annoncez honnêtement votre hiérarchie de langages.
- Négliger la formulation des résultats : un backtest sans métriques ni période, un modèle sans donnée de calibration ne prouvent rien.
- Envoyer le même CV aux fonds systématiques et aux banques : la recherche alpha et le pricing réglementé sont des mondes différents, et les recruteurs le voient immédiatement.
Le conseil FinanceCV : Préparez un projet quantitatif personnel irréprochable — stratégie backtestée avec coûts de transaction, ou pricer implémenté et calibré sur données réelles — et mettez le lien GitHub sur le CV. Face à des candidatures académiquement équivalentes, c’est presque toujours ce projet qui déclenche le premier entretien.
Questions fréquentes
Quelle formation pour un CV de quant en France ?
Les masters de mathématiques financières type El Karoui (Sorbonne/X), Dauphine ou les doubles cursus école d’ingénieurs + finance dominent les recrutements parisiens et londoniens. Un doctorat en mathématiques appliquées, physique ou statistiques ouvre les postes de recherche.
Le CFA ou le FRM sont-ils utiles pour un quant ?
Ils sont secondaires : les recruteurs quant privilégient la profondeur mathématique et le code. Le FRM peut appuyer un positionnement risk quant ; le certificat en finance quantitative (CQF) aide surtout les profils en reconversion, pas les diplômés des masters cibles.
Quant researcher ou quant developer : comment choisir son positionnement ?
Le researcher conçoit les modèles et stratégies, le developer les industrialise en production avec des exigences de performance logicielle plus fortes. Positionnez-vous selon votre point fort réel — mathématiques ou ingénierie — car les process de recrutement et les tests diffèrent.
Pour aller plus loin
- Finance quantitative : Carrières, salaires et compétences des quants
- Certifications finance : CFA, FRM, CAIA - Le guide complet 2025
- Trading vs Sales : Comparaison, différences et comment choisir
- Salaires en finance 2025 : Combien gagnent vraiment les banquiers ?
Partez de ce CV finance quantitative
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.