Exemple de CV en expertise comptable : structure, compétences et modèle commenté
En cabinet, un associé recrute d’abord une capacité de production : combien de dossiers vous tenez, jusqu’où vous allez seul dans la révision, et ce qu’il devra encore relire derrière vous. Votre CV doit répondre à ces questions par des volumes et des types de structures, pas par une liste de tâches comptables.
Cette page détaille la structure attendue d’un CV en expertise comptable, les compétences que les cabinets regardent en priorité et les mots-clés repérés par leurs outils de présélection. Le modèle commenté plus bas est celui d’un collaborateur confirmé, mémorialiste en cours de DEC, prêt à personnaliser dans le générateur.
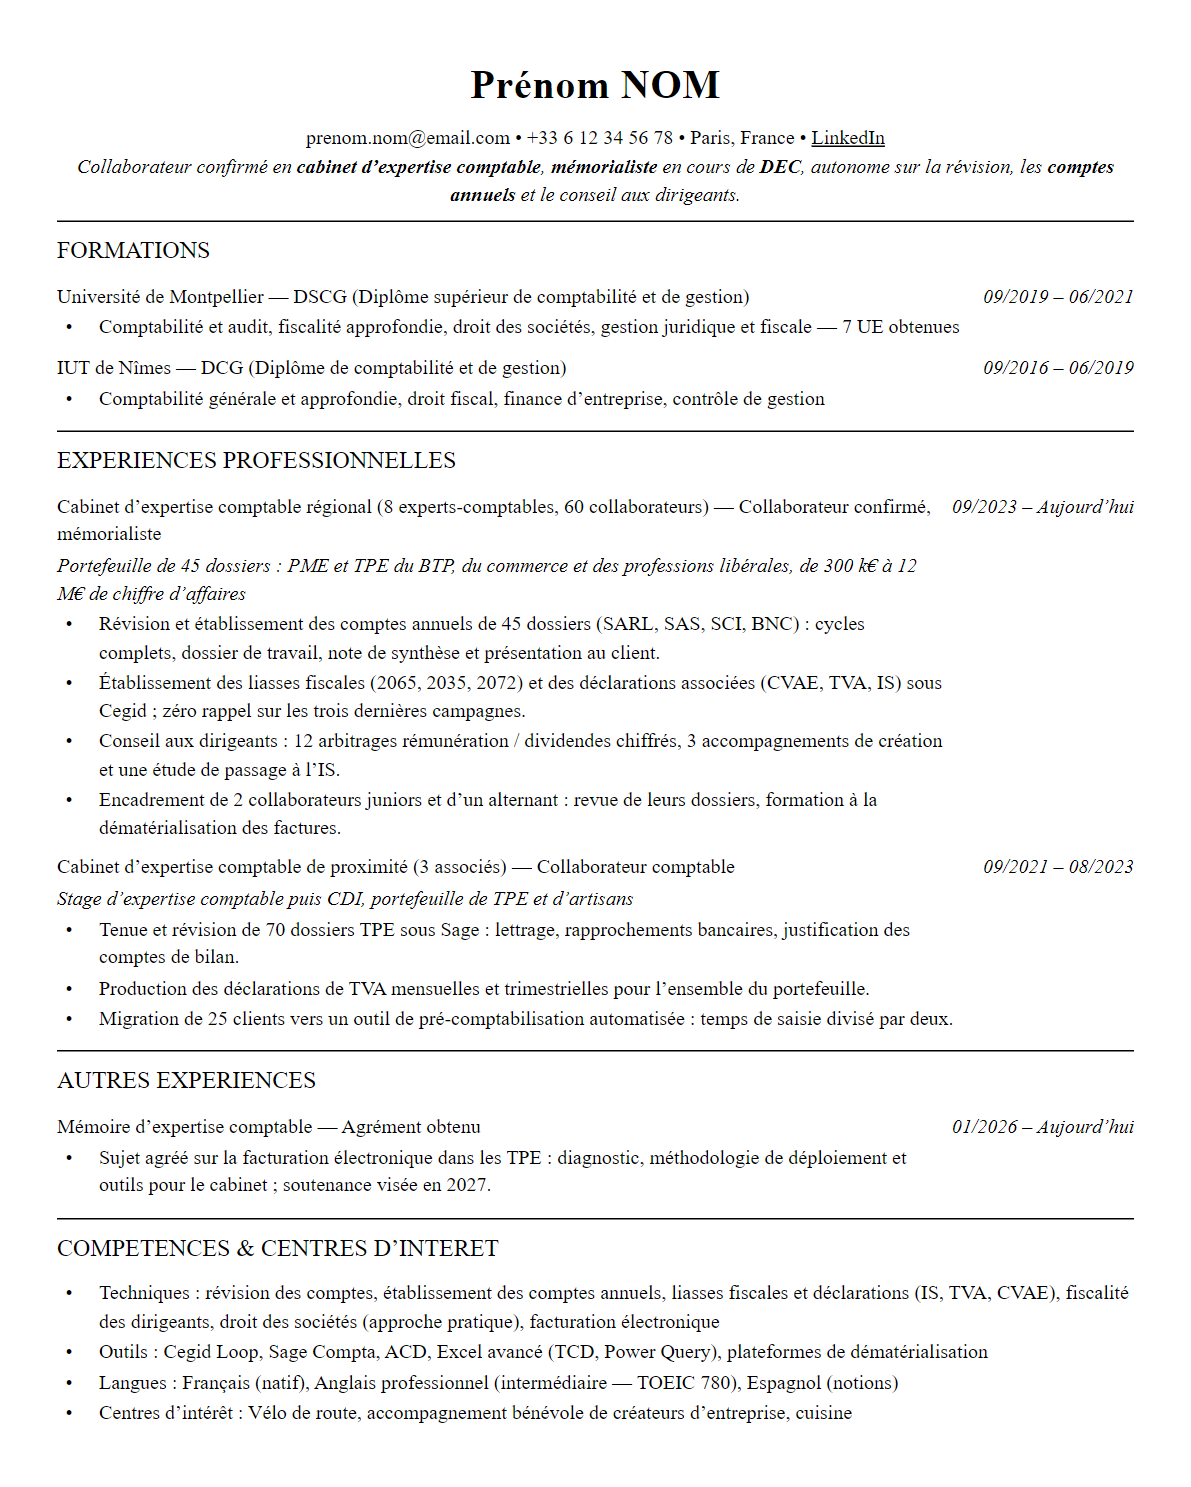
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV expertise comptable
- La taille et la nature du portefeuille : nombre de dossiers, formes juridiques (SARL, SAS, SCI, BNC), secteurs et tranche de chiffre d’affaires. C’est la donnée qui permet à l’associé d’estimer votre autonomie.
- Le degré d’avancement dans le cursus : DCG, DSCG, stage d’expertise comptable, mémorialiste, agrément de sujet, année de soutenance visée. Un cabinet planifie ses recrutements sur ce calendrier.
- La fiscalité réellement produite : liasses, déclarations, arbitrages rémunération et dividendes, opérations exceptionnelles. La révision seule ne suffit plus à distinguer un collaborateur confirmé.
- La maîtrise des outils du cabinet et de la dématérialisation, devenue un critère de recrutement à part entière avec la généralisation de la facturation électronique.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV expertise comptable présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Statut, avancement du DEC et autonomie en une ligne
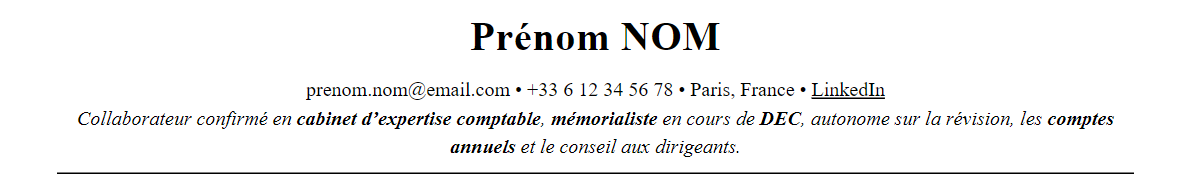
L’accroche donne les trois informations qu’un associé cherche avant de regarder le portefeuille : le niveau du poste, l’étape du cursus et l’étendue des travaux menés seul. Elle évite soigneusement le titre protégé d’expert-comptable.
Ce qui fonctionne
- « Collaborateur confirmé en cabinet d’expertise comptable » nomme le poste tel qu’il existe dans les grilles des cabinets, ce qui facilite le rattachement à une offre.
- « mémorialiste en cours de DEC » annonce un calendrier : le cabinet sait qu’il recrute un futur inscrit à l’Ordre et peut anticiper le temps de mémoire.
- « autonome sur la révision, les comptes annuels et le conseil aux dirigeants » monte l’échelle des missions dans l’ordre où un associé délègue, chaque niveau étant ensuite démontré.
À adapter à votre parcours : Indiquez votre statut réel et l’étape exacte de votre DEC, et n’annoncez « autonome » que sur les travaux que vous rendez sans relecture intermédiaire.
2. Formation
DSCG puis DCG, avec le compte des unités d’enseignement
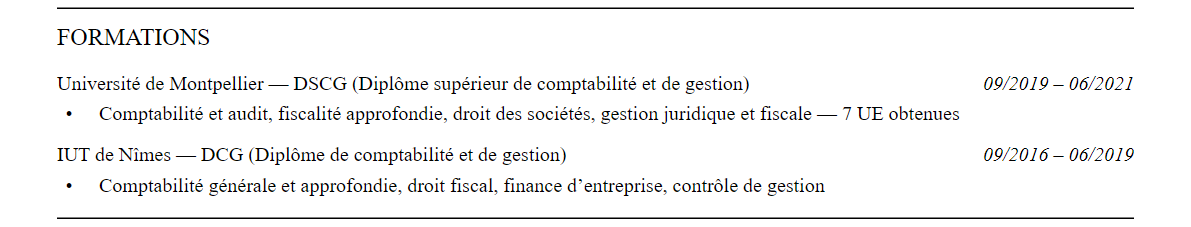
Le bloc suit la logique du cursus comptable : le diplôme le plus élevé d’abord, avec le nombre d’unités obtenues, puis le DCG. Les matières sont choisies pour couvrir la comptabilité, la fiscalité et le droit des sociétés.
Ce qui fonctionne
- « 7 UE obtenues » pour le DSCG donne une information que tout cabinet vérifie, plutôt que de laisser planer un doute sur un diplôme partiel.
- La liste « comptabilité et audit, fiscalité approfondie, droit des sociétés » annonce les trois matières mobilisées dans les puces de conseil aux dirigeants.
- Le DCG de l’IUT de Nîmes cite « contrôle de gestion » et « finance d’entreprise », utiles pour les missions d’accompagnement au-delà de la production comptable.
À adapter à votre parcours : Précisez le nombre d’unités obtenues si votre DSCG n’est pas complet, et remplacez les matières par celles qui servent les dossiers du cabinet visé.
3. Expériences
De la tenue en TPE à la révision de 45 dossiers
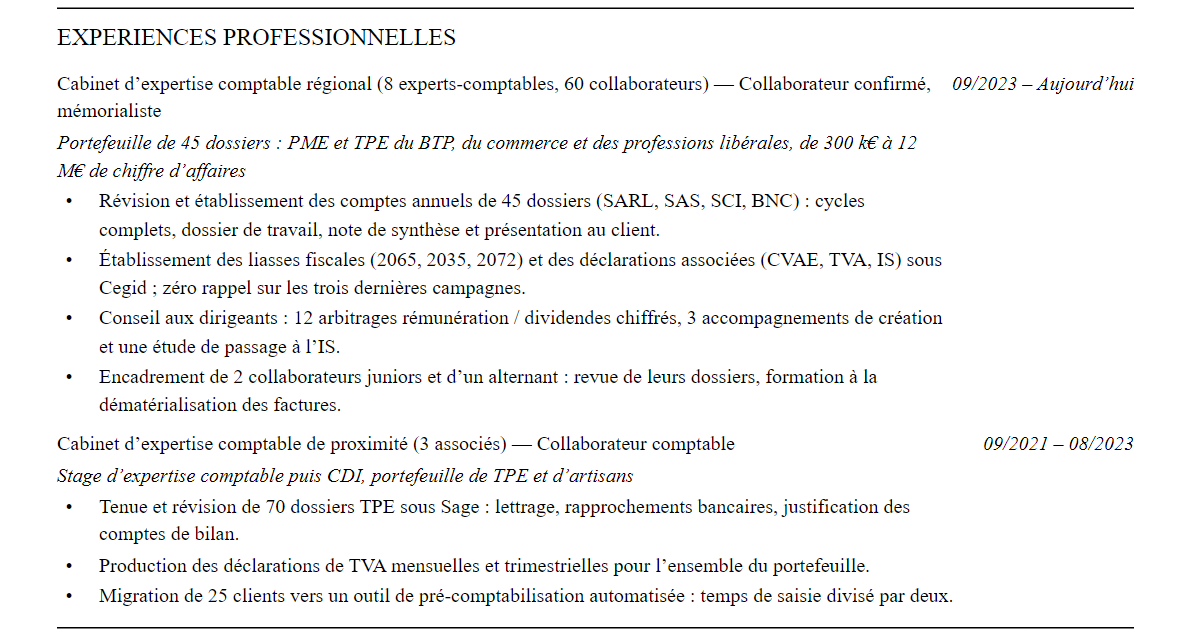
Les deux cabinets sont décrits par leur taille, puis par le portefeuille confié. La progression est lisible : tenue et révision de 70 dossiers TPE, puis révision, fiscalité, conseil et encadrement sur 45 dossiers plus structurés.
Ce qui fonctionne
- « 45 dossiers (SARL, SAS, SCI, BNC) » donne à la fois le volume et la diversité juridique, ce qui permet à l’associé d’estimer la variété fiscale réellement traitée.
- « liasses fiscales (2065, 2035, 2072) » cite les imprimés par leur numéro : c’est la façon la plus rapide de prouver qu’on les a produits soi-même.
- « 12 arbitrages rémunération / dividendes chiffrés » déplace le profil de la production vers le conseil, qui est le critère de passage au statut de chef de mission.
- « Encadrement de 2 collaborateurs juniors et d’un alternant » et la « migration de 25 clients vers un outil de pré-comptabilisation » montrent le temps d’associé libéré, argument décisif en cabinet.
- Le bloc Autres expériences décrit le mémoire « sur la facturation électronique dans les TPE » avec « agrément obtenu » et une « soutenance visée en 2027 » : le calendrier du DEC est explicite.
À adapter à votre parcours : Donnez pour chaque cabinet sa taille, le nombre et le type de dossiers, et les imprimés fiscaux que vous produisez ; si vous n’encadrez encore personne, remplacez cette puce par les missions que vous rendez sans revue.
4. Compétences et centres d’intérêt
Outils de production nommés et fiscalité des dirigeants
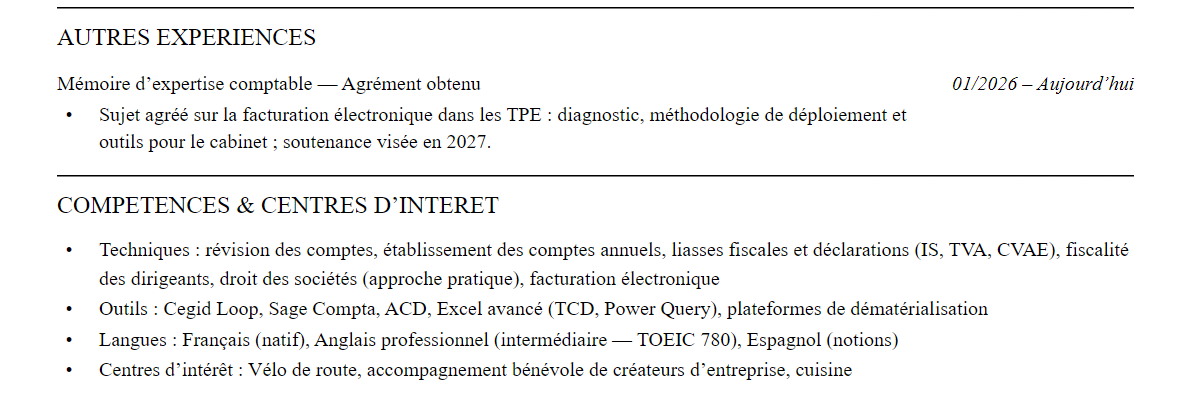
Le bloc distingue les techniques des outils, en citant les logiciels par leur nom commercial, ce qui correspond à la façon dont les cabinets filtrent les candidatures. La ligne de centres d’intérêt prolonge le conseil aux créateurs.
Ce qui fonctionne
- « Cegid Loop, Sage Compta, ACD » couvre les trois environnements de production les plus répandus en cabinet et évite plusieurs semaines de formation à l’arrivée.
- « facturation électronique » apparaît à la fois en compétence et comme sujet de mémoire : la cohérence entre les deux rend l’expertise crédible.
- « accompagnement bénévole de créateurs d’entreprise » en centres d’intérêt fait écho aux « 3 accompagnements de création » cités en expérience, sans redite artificielle.
À adapter à votre parcours : Ne citez que les logiciels sur lesquels vous produisez réellement, ajoutez la plateforme de dématérialisation utilisée par votre cabinet, et vérifiez que chaque technique annoncée correspond à une mission figurant dans vos expériences.
La structure en résumé
- En-tête : Nom, coordonnées et une accroche qui dit le statut (collaborateur confirmé, mémorialiste, chef de mission), l’avancement dans le DEC et les travaux que vous menez seul. Inutile d’annoncer « rigoureux » : le cabinet le déduira de vos volumes.
- Formation : DSCG puis DCG, avec le nombre d’unités d’enseignement obtenues si le diplôme n’est pas complet. Les matières citées doivent servir le poste : comptabilité et audit, fiscalité approfondie, droit des sociétés.
- Expériences : Par cabinet : sa taille (associés, collaborateurs), le portefeuille confié, puis des puces qui vont de la tenue à la révision, à la fiscalité, au conseil et à l’encadrement. Montrez la progression d’un cabinet à l’autre.
- Compétences : Une ligne de techniques (révision, comptes annuels, liasses, fiscalité des dirigeants), une ligne d’outils (Cegid, Sage, ACD, plateformes de dématérialisation). Les cabinets filtrent souvent sur le nom du logiciel qu’ils utilisent.
- Centres d’intérêt : Une ligne. Un engagement auprès de créateurs d’entreprise ou une activité associative se raccrochent naturellement au conseil aux dirigeants et alimentent l’entretien.
Compétences et mots-clés ATS
- Révision des comptes et établissement des comptes annuels
- Liasses fiscales et déclarations (IS, TVA, CVAE, 2035, 2072)
- Conseil aux dirigeants : arbitrages rémunération et dividendes, choix de régime fiscal
- Droit des sociétés dans sa dimension pratique (assemblées, approbations, création)
- Dématérialisation et facturation électronique : paramétrage et accompagnement des clients
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en expertise comptable, intégrez naturellement :
Les erreurs à éviter
- Décrire son poste par des tâches isolées (lettrage, rapprochements bancaires) sans jamais donner le nombre de dossiers tenus : l’associé ne peut pas estimer votre capacité de production.
- Omettre la nature des structures du portefeuille : réviser 45 dossiers de TPE du BTP et 45 dossiers de professions libérales ne mobilise ni la même fiscalité ni le même conseil.
- Rester flou sur l’avancement du DEC, alors qu’un cabinet organise ses recrutements et son plan de charge autour des dates de mémoire et de soutenance.
- Ne citer aucun logiciel de production : c’est souvent le premier filtre appliqué par les cabinets, qui cherchent à limiter le temps de montée en compétence.
Le conseil FinanceCV : Faites apparaître ce que vous avez déchargé de l’associé, et pas seulement ce que vous avez produit : revue des dossiers d’un junior, présentation des comptes au client, réponse directe à une question fiscale d’un dirigeant. En cabinet, la valeur d’un collaborateur confirmé se mesure au nombre d’heures d’associé qu’il libère.
Questions fréquentes
Peut-on écrire « expert-comptable » sur son CV avant d’avoir le DEC ?
Non. Le titre est protégé et réservé aux professionnels inscrits à l’Ordre. Avant l’inscription, indiquez votre statut exact : collaborateur confirmé, chef de mission, mémorialiste ou expert-comptable stagiaire selon votre situation.
Comment présenter son stage d’expertise comptable sur le CV ?
Comme un emploi, avec la période, le cabinet et les missions réalisées, puis mentionnez à part l’avancement du DEC : unités obtenues, agrément du sujet de mémoire, année de soutenance visée. Les cabinets lisent ces deux informations ensemble.
Faut-il indiquer les logiciels comptables maîtrisés ?
Oui, nommément. Beaucoup de cabinets présélectionnent sur l’outil de production qu’ils utilisent, et un collaborateur déjà formé à Cegid, Sage ou ACD représente plusieurs semaines gagnées sur la prise de poste.
Comment valoriser un passage en cabinet de petite taille ?
Par la polyvalence et l’autonomie : dans une petite structure, vous tenez le dossier de bout en bout et parlez directement au dirigeant. Chiffrez le portefeuille et mettez en avant les missions que vous meniez sans relecture intermédiaire.
Pour aller plus loin
- CV Audit Interne : Structure, Exemples et Erreurs à Éviter
- Les certifications qui valent le coup en 2026 : CFA, ACCA, CIA
- Recrutement en Big Four : les étapes et tests du processus d'audit
Partez de ce CV expertise comptable
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.