Exemple de CV private debt : structure, compétences et modèle commenté
Un directeur d’investissement d’un fonds de dette privée lit un CV en cherchant une preuve de jugement de crédit : savez-vous distinguer une bonne structure d’un levier trop élevé, et avez-vous déjà défendu un dossier devant un comité ? Le poste se distingue du capital-investissement, où l’on achète du capital, et du crédit bancaire classique, où le prêteur ne négocie pas seul ses covenants. Votre CV doit montrer que vous raisonnez en prêteur.
Cette page détaille la structure attendue d’un CV de dette privée, les compétences recherchées par les fonds et les mots-clés repérés par leurs outils de présélection. Le modèle commenté est celui d’un chargé d’investissement de quatre ans d’expérience en dette directe mid-cap, à personnaliser dans le générateur.
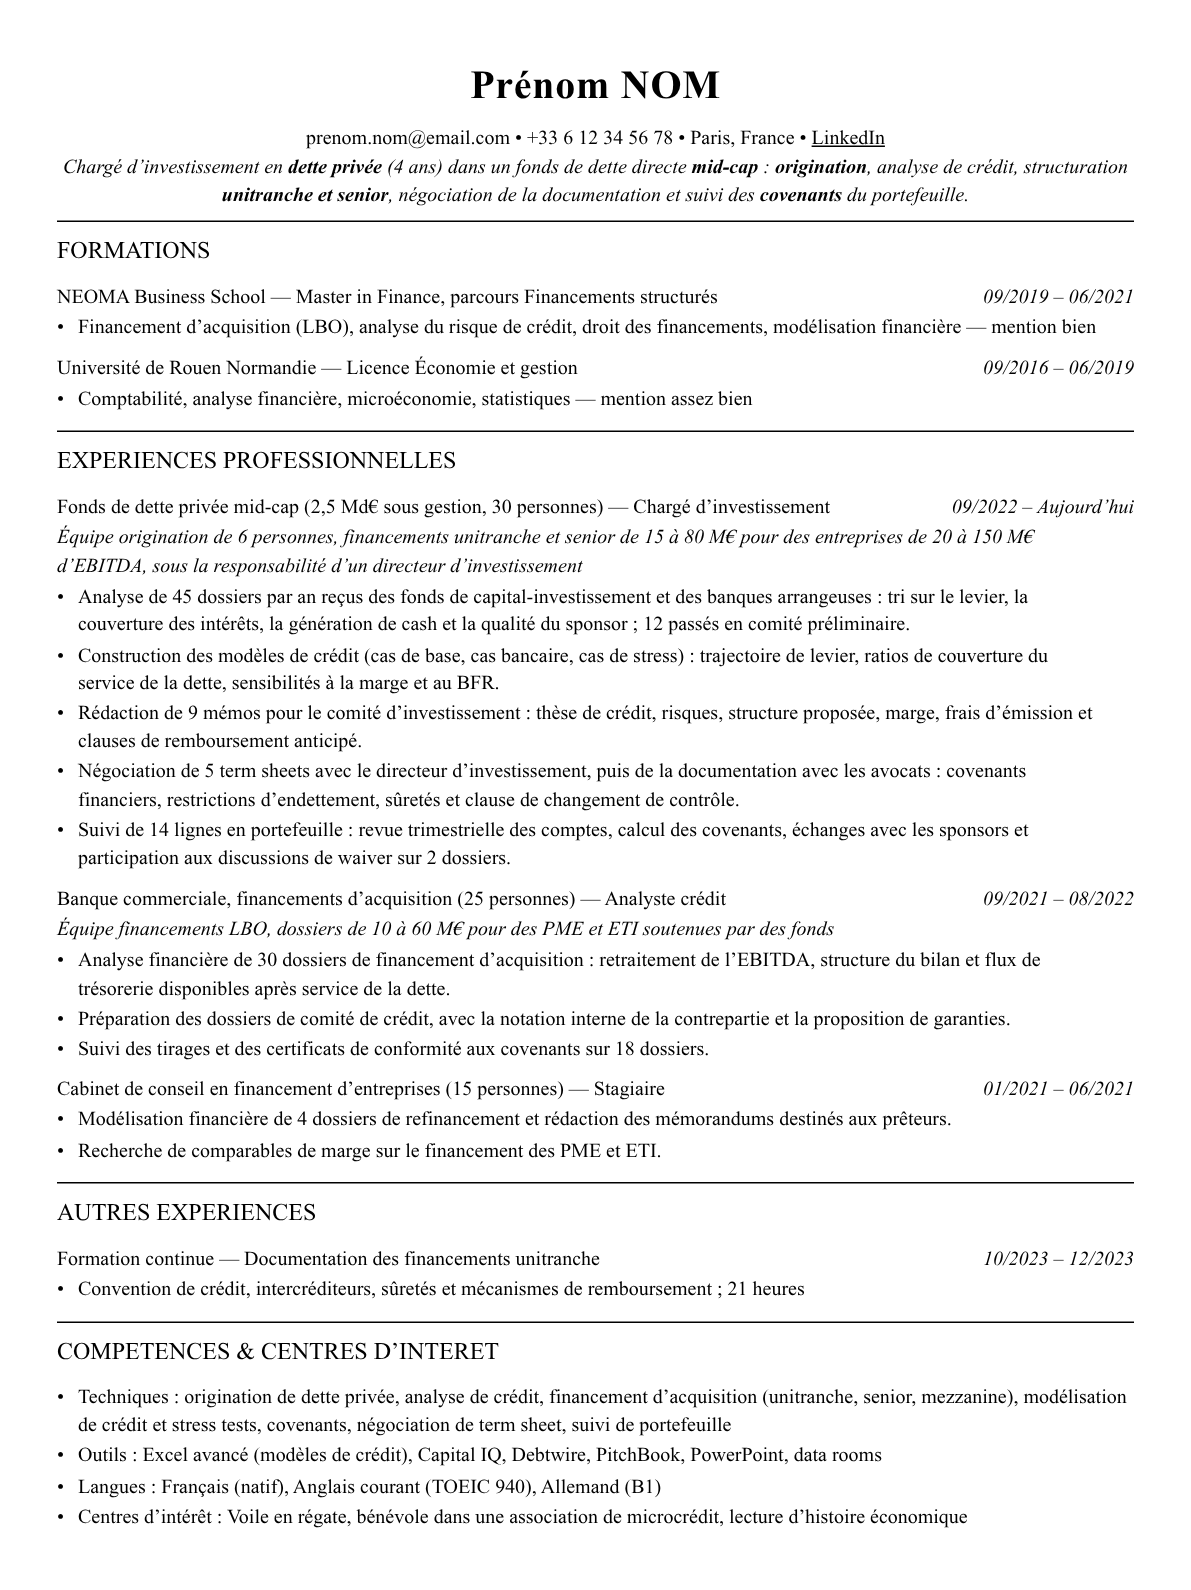
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV private debt
- Le type de financement et la taille des tickets : unitranche, senior, mezzanine, montants et taille des cibles. C’est ce qui situe votre périmètre et la nature des dossiers que vous avez instruits.
- La qualité de l’analyse de crédit : levier, couverture des intérêts, génération de cash, cas de stress. Un fonds se juge sur ses pertes évitées autant que sur ses rendements.
- La pratique de la négociation : term sheet, covenants, restrictions d’endettement, sûretés. Précisez votre rôle réel face au directeur d’investissement et aux avocats.
- Le suivi de portefeuille : calcul des covenants, relations avec les sponsors, waivers. Un candidat qui a suivi des lignes sait ce qui se passe après la signature.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV private debt présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Unitranche, covenants et suivi en une phrase
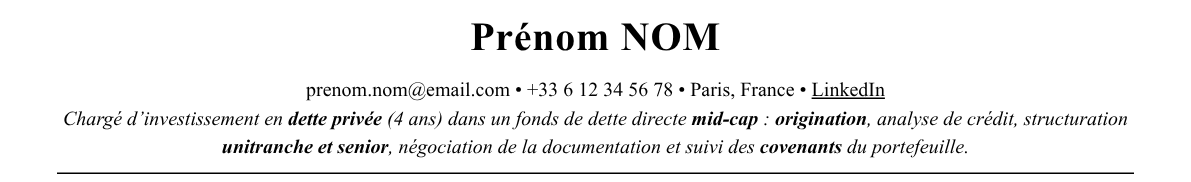
L’accroche répond d’abord à la question d’un directeur d’investissement : quel type de dette, à quel stade du processus. Elle nomme les étapes de l’origination au suivi, ce qui montre que le candidat a vu un dossier de bout en bout.
Ce qui fonctionne
- « dette privée » et « mid-cap » situent le segment, ce qui permet de rattacher le profil à un fonds précis.
- « unitranche et senior » donne le type de structures instruites, que les fonds filtrent dès la première lecture.
- « suivi des covenants du portefeuille » prouve que le candidat connaît la vie du prêt après la signature.
À adapter à votre parcours : Indiquez le type de dette, la taille des tickets et les étapes que vous avez réellement conduites, et retirez celles que vous n’avez fait qu’observer.
2. Formation
Un master de financements structurés
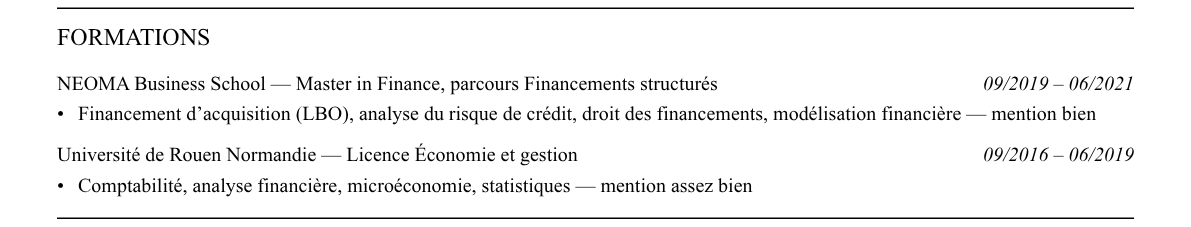
Le bloc associe un master de finance à parcours spécialisé à une licence d’économie et de gestion. Les matières citées correspondent aux quatre savoirs que le poste mobilise : financement, risque de crédit, droit et modèle.
Ce qui fonctionne
- « Financement d’acquisition (LBO), analyse du risque de crédit, droit des financements, modélisation financière » énumère les matières directement utilisées dans les mémos et les term sheets.
- « Master in Finance, parcours Financements structurés » signale une orientation dès la formation vers la dette.
- « Comptabilité, analyse financière, microéconomie, statistiques » donne la base chiffrée nécessaire à la lecture d’un bilan.
À adapter à votre parcours : Gardez les matières qui servent le segment visé et précisez les cours de documentation ou de restructuration si le fonds a une activité de dossiers dégradés.
3. Expériences
De l’analyse bancaire au comité d’investissement
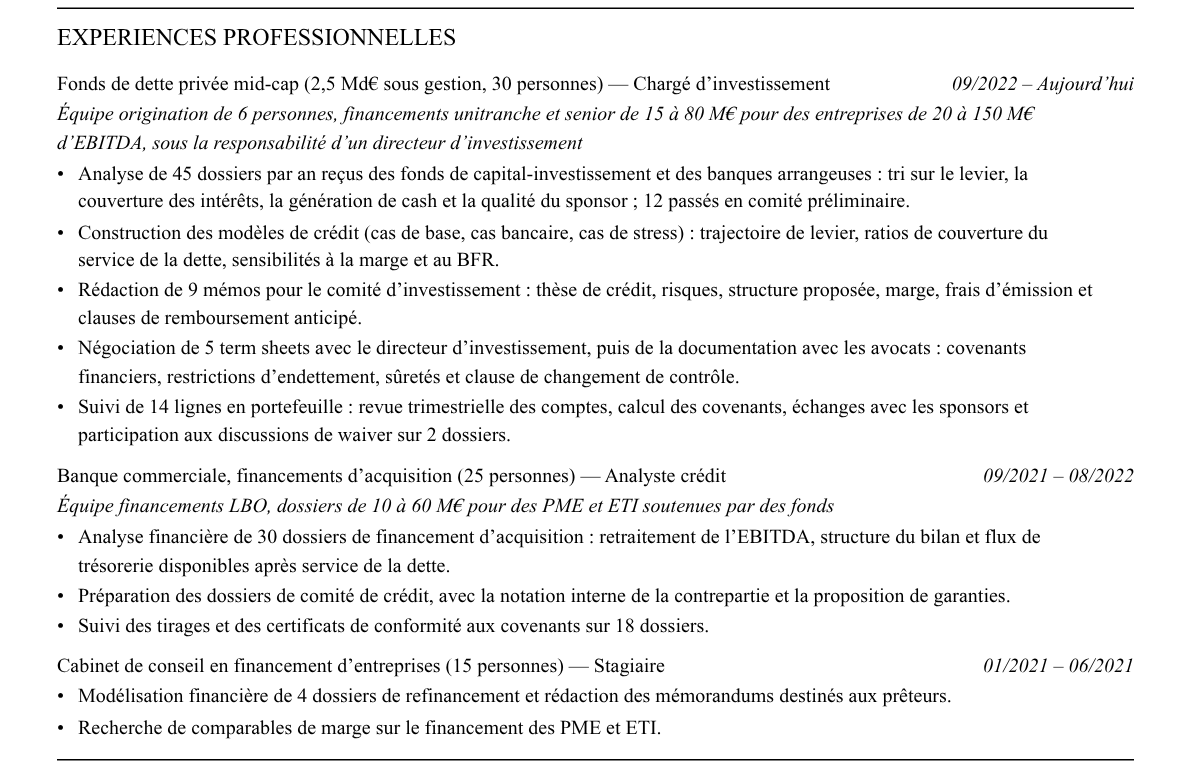
Les trois expériences forment une progression lisible : stage en conseil de financement, analyse crédit en banque sur des LBO, puis poste de chargé d’investissement en fonds. Les puces suivent le processus : tri, modèle, mémo, négociation, suivi.
Ce qui fonctionne
- « 45 dossiers par an » avec « 12 passés en comité préliminaire » donne la discipline de tri et le taux de passage.
- « cas de base, cas bancaire, cas de stress » nomme les trois scénarios d’un modèle de crédit, à la manière d’un fonds.
- « 9 mémos pour le comité d’investissement » et « 5 term sheets » prouvent un travail de rédaction et de négociation avec le directeur d’investissement.
- « participation aux discussions de waiver sur 2 dossiers » montre une expérience du portefeuille en difficulté, rare à ce niveau.
À adapter à votre parcours : Donnez le nombre de dossiers, de mémos et de lignes suivies, précisez votre rôle dans chaque négociation et gardez une puce sur le suivi après la signature.
4. Compétences et centres d’intérêt
Outils de données de crédit et formation à la documentation
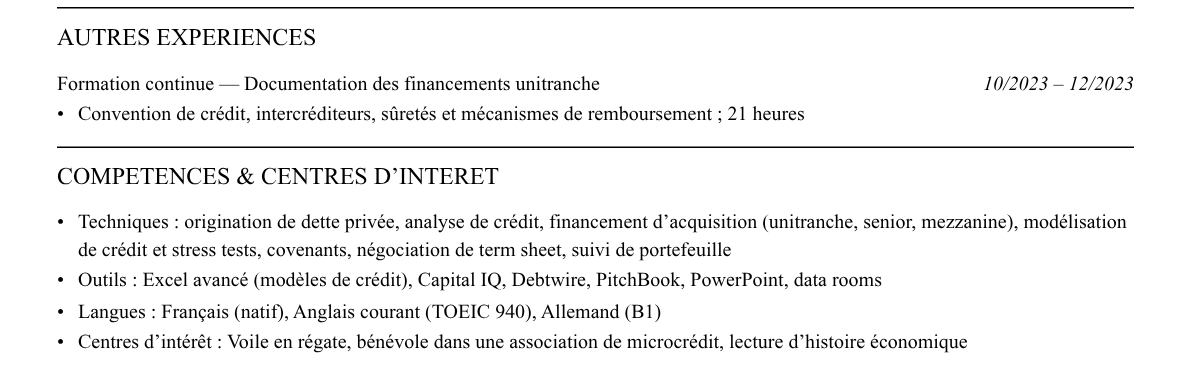
Le bloc sépare les techniques des outils et nomme les bases de données de marché utilisées par les fonds de dette. La formation continue sur la documentation complète le profil sans répéter les expériences.
Ce qui fonctionne
- « Capital IQ, Debtwire, PitchBook » couvre les bases que les équipes d’origination consultent pour le marché de la dette.
- « Convention de crédit, intercréditeurs, sûretés et mécanismes de remboursement » donne un contenu précis à la formation continue.
- « bénévole dans une association de microcrédit » ouvre un sujet d’entretien lié à la logique de prêt.
À adapter à votre parcours : Ne citez que les bases de données dont vous avez une pratique réelle et remplacez les centres d’intérêt par ceux dont vous pouvez parler deux minutes.
La structure en résumé
- En-tête : Nom, coordonnées et une accroche qui dit le type de fonds, la taille des financements et les étapes maîtrisées, de l’origination au suivi. Le directeur d’investissement doit situer votre niveau dès la première lecture.
- Formation : Master de finance avec les matières utiles : financement d’acquisition, risque de crédit, droit des financements, modélisation. Une formation continue en documentation unitranche se mentionne ici ou dans une rubrique à part.
- Expériences : Par structure : type de fonds ou de banque, taille de l’équipe, puis volume et taille des dossiers. Les puces suivent le processus : analyse, modèle, mémo de comité, négociation, suivi de portefeuille.
- Compétences : Une ligne de techniques (origination, analyse de crédit, structuration, covenants) et une ligne d’outils (Excel, Capital IQ, Debtwire, PitchBook). Les recruteurs filtrent d’abord sur ces mots.
- Centres d’intérêt : Une ligne. Un engagement associatif ou une pratique sportive donnent un sujet d’entretien et montrent des qualités de régularité, sans répéter les expériences.
Compétences et mots-clés ATS
- Origination et analyse de dossiers de dette privée
- Modélisation de crédit : cas de base, cas bancaire, stress
- Structuration unitranche, senior et mezzanine
- Négociation de term sheets et de la documentation
- Suivi de portefeuille : covenants, waivers, relations avec les sponsors
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en private debt, intégrez naturellement :
Les erreurs à éviter
- Écrire « financement d’entreprises » sans préciser le type de dette ni la taille des tickets : le fonds ne peut pas situer le niveau des dossiers que vous avez traités.
- Décrire une logique d’actionnaire (création de valeur, multiples de sortie) alors que le poste raisonne en prêteur : protection du capital, covenants et couverture des intérêts.
- Présenter les dossiers comme si vous les aviez décidés seul : le comité d’investissement tranche, et un manager valorise une contribution précise plutôt qu’une propriété revendiquée.
- Oublier le suivi après la signature : sans mention des covenants et des waivers, le CV laisse penser que vous n’avez travaillé que sur l’entrée en portefeuille.
Le conseil FinanceCV : Racontez un dossier refusé et la raison du refus : un levier trop élevé, une dépendance à un client, un sponsor trop optimiste sur les synergies. Un fonds de dette privée recrute d’abord un jugement ; une seule phrase sur un dossier écarté pour de bonnes raisons montre mieux votre rigueur que trois lignes sur les dossiers signés.
Questions fréquentes
Quelle différence entre private debt et private equity sur un CV ?
Le private equity prend du capital et vise une plus-value à la sortie, la dette privée prête avec un rendement contractuel et protège le capital par des covenants et des sûretés. Utilisez le vocabulaire de crédit : levier, couverture des intérêts, structure, plutôt que celui de la création de valeur.
Peut-on rejoindre un fonds de dette privée depuis une banque ?
Oui, les équipes de financements d’acquisition ou de crédit corporate en banque sont une source fréquente. Mettez en avant les dossiers de LBO analysés, les covenants suivis et votre contact avec les fonds sponsors, qui sont aussi les interlocuteurs du fonds de dette.
Faut-il maîtriser la documentation juridique ?
Il faut en comprendre les mécanismes : covenants, sûretés, remboursement anticipé, intercréditeur. Vous ne rédigez pas le contrat, mais vous le négociez avec les avocats ; décrivez les clauses que vous avez réellement discutées.
Pour aller plus loin
- CV Analyste Crédit : Structure, Exemples et Erreurs à Éviter
- M&A vs Private Equity : Différences, salaires et comment choisir sa carrière
- Comment rédiger un CV pour la finance et la banque d'investissement en 2025
Partez de ce CV private debt
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.