Exemple de CV risk management : crédit, marché, opérationnel
Les directions des risques des banques, assureurs et sociétés de gestion recrutent en continu, portées par la pression réglementaire (Bâle III/IV, Solvabilité II) et la sophistication des modèles. Le CV risk doit afficher une double compétence : technique quantitative et compréhension des cadres prudentiels.
Ce guide couvre la structure attendue selon votre spécialité — risque de crédit, de marché, opérationnel ou de liquidité — et les mots-clés qui comptent.
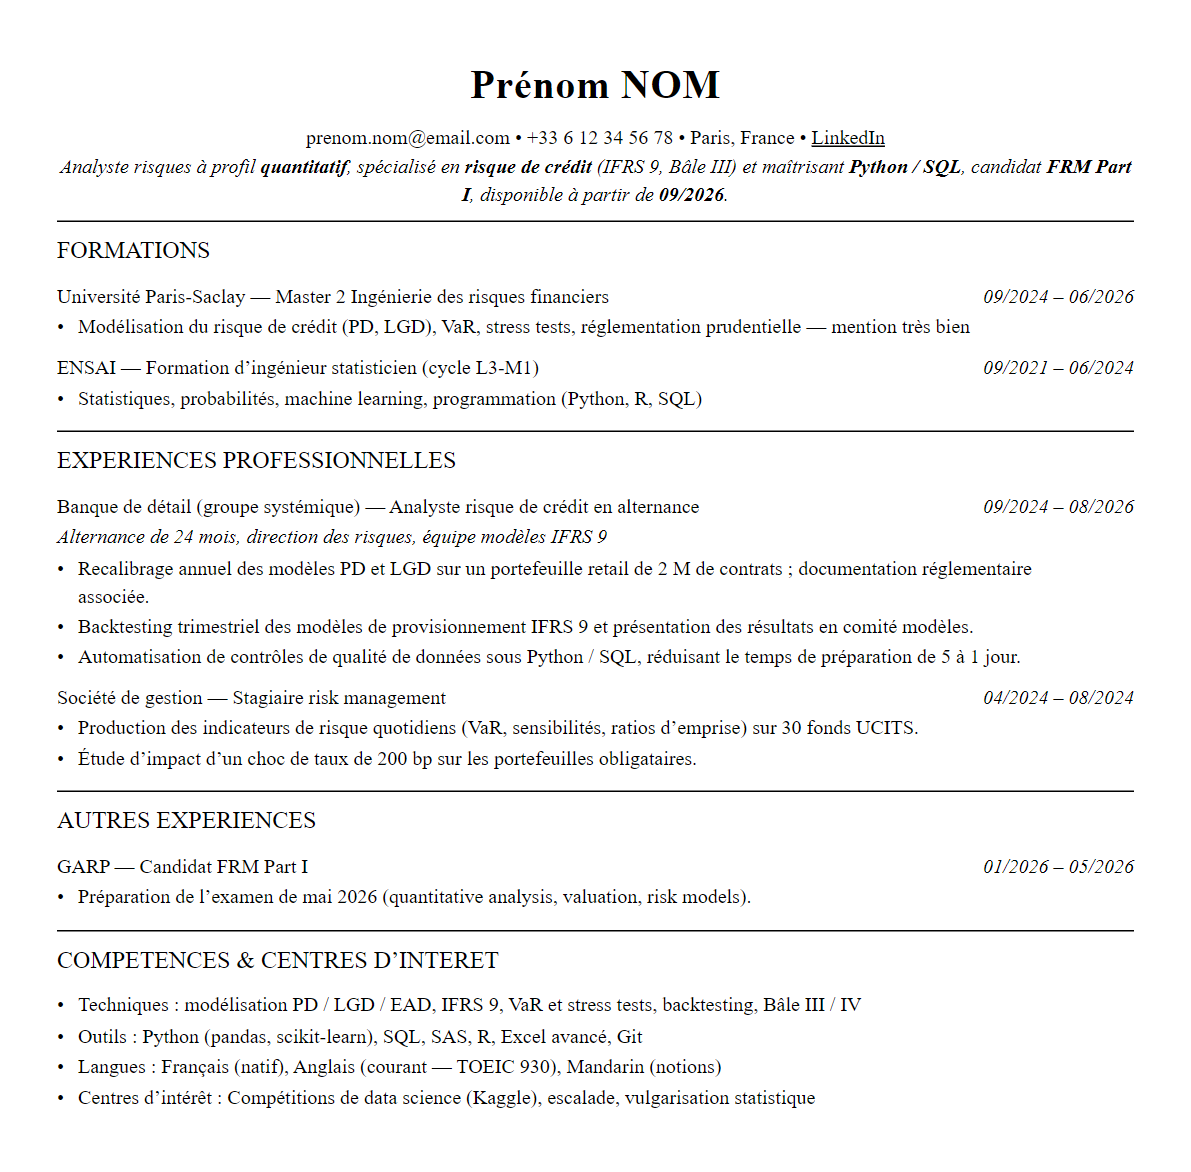
Ce CV est modifiable. Ouvrez-le dans l’éditeur, remplacez chaque ligne par votre parcours et exportez-le en PDF.
Ouvrir ce CV dans l’éditeurCe que les recruteurs attendent d’un CV risk management
- Une spécialité affichée : risque de crédit, de marché, opérationnel, de liquidité ou de modèle — chaque équipe a son vocabulaire et ses outils.
- Des compétences quantitatives prouvées : statistiques, modélisation (PD/LGD, VaR), programmation (Python, R, SAS, SQL).
- La connaissance des cadres réglementaires : Bâle III/IV, IFRS 9, Solvabilité II selon l'univers visé.
- La certification FRM (ou la progression CFA) comme marqueur d'engagement.
Le CV décortiqué, section par section
Chaque capture ci-dessous est extraite du CV risk management présenté plus haut. Sous chacune : ce qui la rend efficace pour ce métier, et ce que vous devez y mettre de vous.
1. En-tête et accroche
Une accroche qui annonce spécialité, cadre et langage
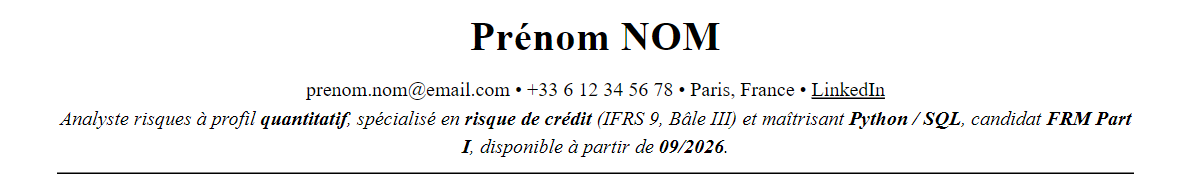
En une phrase, l’accroche situe le candidat sur la carte des métiers du risque : risque de crédit plutôt que marché, cadre comptable et prudentiel nommé, stack technique explicite. Un responsable d’équipe modèles sait immédiatement s’il lit le bon profil.
Ce qui fonctionne
- « risque de crédit (IFRS 9, Bâle III) » associe la spécialité à ses deux référentiels, ce qui distingue un profil provisionnement d’un profil marché dès la première ligne.
- « Python / SQL » en gras répond au premier filtre des équipes de modélisation, où la production de données précède toute analyse.
- « candidat FRM Part I » signale un engagement dans la certification propre au métier, sans prétendre à un titre non encore obtenu.
À adapter à votre parcours : Remplacez « risque de crédit (IFRS 9, Bâle III) » par votre propre spécialité et ses référentiels (VaR et FRTB pour le risque de marché, LCR et NSFR pour la liquidité) et indiquez le statut exact de votre certification.
2. Formation
Un double socle statistique et prudentiel
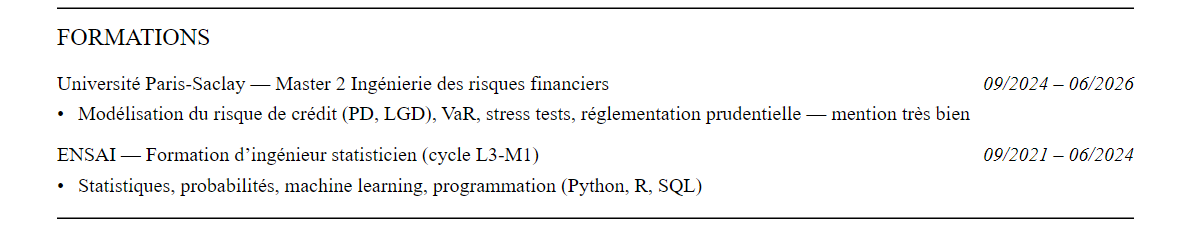
Le bloc associe une école de statisticiens et un master de risques financiers : la première prouve la solidité mathématique, le second l’application aux cadres bancaires. Les bullets listent les méthodes plutôt que les intitulés de cours génériques.
Ce qui fonctionne
- « ENSAI — Formation d’ingénieur statisticien » rassure sur les fondamentaux en probabilités et en machine learning, que les équipes de validation testent en entretien.
- « Modélisation du risque de crédit (PD, LGD), VaR, stress tests » reprend mot pour mot le vocabulaire des fiches de poste risk, utile pour les ATS.
- La « mention très bien » en M2 appuie un profil quantitatif, où la note reste un signal lu par les directions des risques des grands groupes.
À adapter à votre parcours : Indiquez les méthodes réellement étudiées dans votre cursus (scoring, copules, simulations Monte-Carlo, actuariat) et retirez la mention si elle n’apporte pas de signal distinctif.
3. Expériences
Des modèles en production, pas des projets d’école
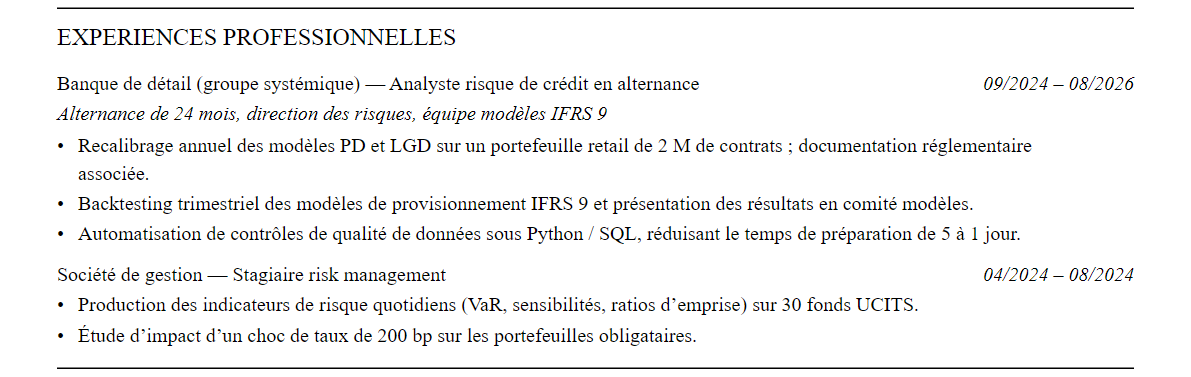
L’alternance est décrite par le cycle de vie d’un modèle réglementaire : calibrage, backtesting, passage en comité, fiabilisation des données. Le stage en société de gestion ajoute une exposition au risque de marché qui élargit les débouchés.
Ce qui fonctionne
- « portefeuille retail de 2 M de contrats » donne l’échelle réelle des modèles PD et LGD recalibrés, ce qu’un recruteur risk demande en premier.
- « présentation des résultats en comité modèles » montre que le candidat sait défendre un backtesting devant une gouvernance, compétence rarement visible chez un junior.
- « réduisant le temps de préparation de 5 à 1 jour » chiffre l’apport de Python / SQL, et « 30 fonds UCITS » ou « choc de taux de 200 bp » ancrent le stage dans des mesures concrètes.
À adapter à votre parcours : Précisez pour chaque modèle votre rôle exact (développement, calibrage, validation ou contrôle), la taille du portefeuille et l’instance où vos travaux ont été présentés.
4. Compétences et centres d’intérêt
Une stack technique hiérarchisée et une certification datée
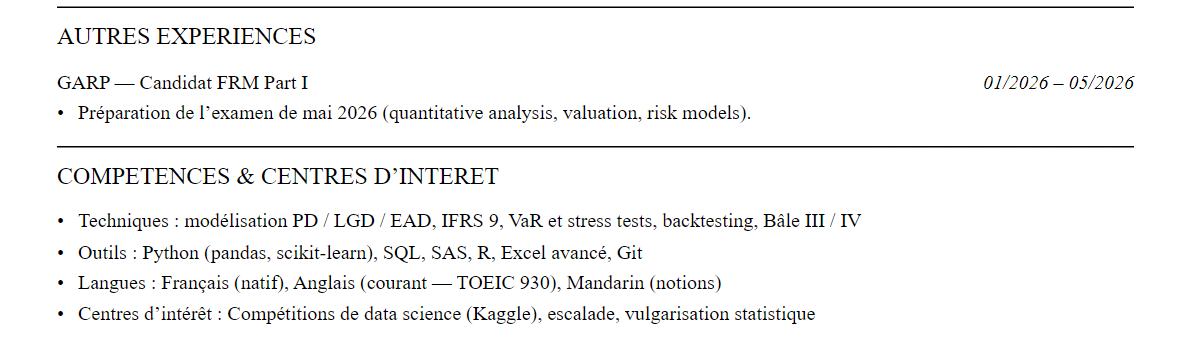
La section sépare méthodes et outils, et place le FRM dans les autres expériences avec sa date d’examen. Les centres d’intérêt prolongent le profil quantitatif sans le répéter.
Ce qui fonctionne
- « Python (pandas, scikit-learn), SQL, SAS, R » précise les bibliothèques et inclut SAS, encore utilisé dans de nombreuses banques françaises.
- « Préparation de l’examen de mai 2026 » situe le FRM dans le temps, ce qui permet au recruteur de vérifier l’avancement en entretien.
- « Compétitions de data science (Kaggle) » fournit une preuve de pratique de modélisation hors cadre professionnel, cohérente avec le poste visé.
À adapter à votre parcours : Listez uniquement les langages que vous pouvez utiliser en test technique, avec leurs bibliothèques, et remplacez l’intérêt Kaggle par une activité qui documente réellement votre pratique quantitative.
La structure en résumé
- Titre et certifications : « Analyste risque de crédit — FRM Part I, Python/SAS » : spécialité + certification + stack technique en une ligne.
- Expériences : Par mission : portefeuilles couverts, modèles développés ou validés (PD, LGD, VaR, stress tests), comités alimentés, impacts réglementaires.
- Compétences techniques : Langages (Python, R, SAS, SQL), méthodes (scoring, backtesting, simulations), référentiels (Bâle, IFRS 9).
- Formation : Master finance quantitative, actuariat, statistiques ou école d'ingénieurs — les recruteurs risk regardent les fondamentaux mathématiques.
Compétences et mots-clés ATS
- Modélisation du risque de crédit (PD, LGD, EAD, IFRS 9)
- Mesures de risque de marché (VaR, sensibilités, stress tests)
- Python, R, SAS, SQL
- Cadres prudentiels : Bâle III/IV, Solvabilité II
- Rédaction de notes pour comités des risques
Les logiciels de tri (ATS) recherchent les termes exacts de l’offre. Pour un poste en risk management, intégrez naturellement :
Les erreurs à éviter
- Rester générique sur les modèles : précisez lesquels vous avez développés, calibrés ou validés — la nuance compte énormément.
- Négliger la programmation : la quasi-totalité des postes risk juniors exigent aujourd'hui Python, SQL ou SAS.
- Confondre les trois lignes de défense : situez clairement votre position (prise de risque, contrôle, audit).
- Ignorer la dimension rédactionnelle : les notes de comité sont un livrable central du métier.
Le conseil FinanceCV : Mentionnez systématiquement l'usage réel de vos modèles : un modèle de scoring « utilisé en production pour 200 000 dossiers par an » vaut dix projets académiques. Si vous êtes junior, un projet de modélisation personnel documenté sur GitHub est le meilleur substitut.
Questions fréquentes
FRM ou CFA pour un CV risk management ?
Le FRM est plus directement aligné avec les métiers du risque (VaR, crédit, réglementation), le CFA reste pertinent pour les risques d'investissement en asset management. Pour un profil banking risk, le FRM est généralement le meilleur signal.
Quel langage de programmation privilégier en risk ?
Python et SQL sont devenus le standard, SAS reste très présent dans les grandes banques françaises, et R conserve des niches en modélisation statistique. Affichez ceux que vous pratiquez réellement, avec des exemples d'usage.
Comment entrer en risk management en sortie d’études ?
Via un master finance quantitative, statistiques ou actuariat, complété par un stage en direction des risques, en validation de modèles ou en audit bancaire. Les graduate programs des banques ouvrent aussi des rotations risk accessibles.
Pour aller plus loin
- Certifications finance : CFA, FRM, CAIA - Le guide complet 2025
- Finance quantitative : Carrières, salaires et compétences des quants
- Les compétences Excel indispensables pour travailler en finance
- Salaires en finance 2025 : Combien gagnent vraiment les banquiers ?
Partez de ce CV risk management
Même structure, mêmes rubriques, prêtes à personnaliser. Export PDF d’une page.